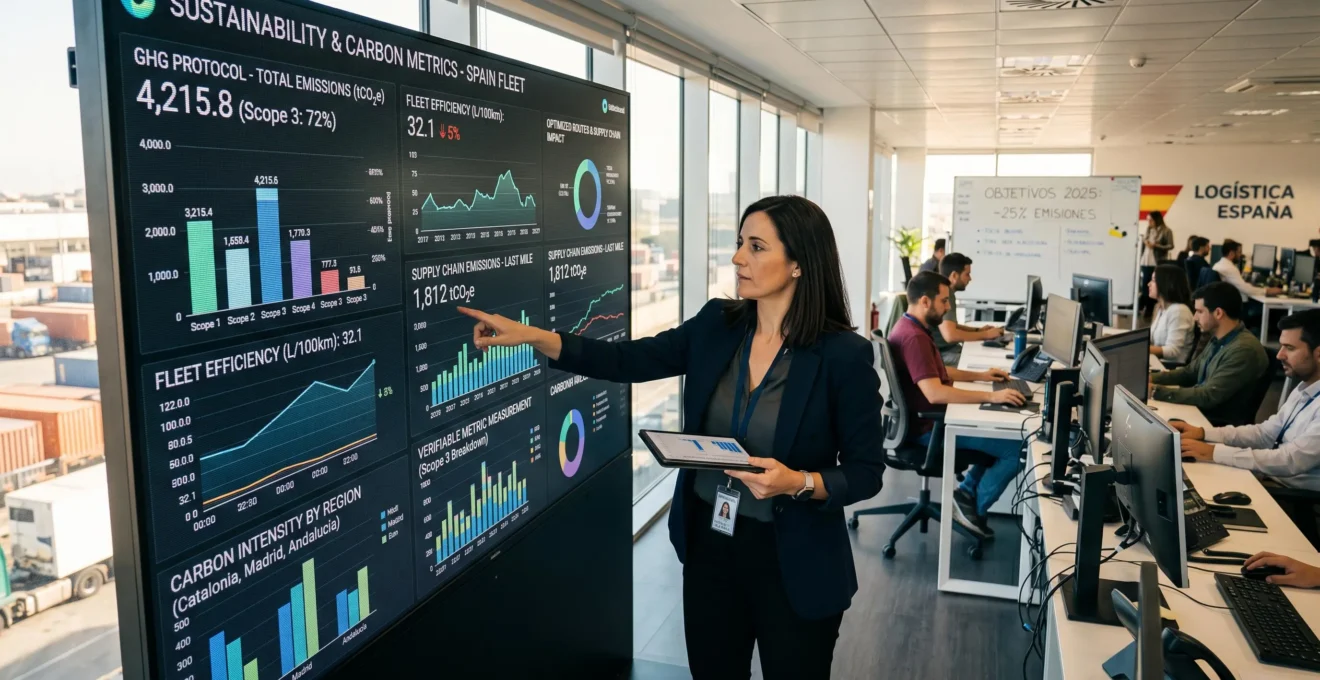
Calcular la huella de carbono de una empresa de transporte y distribución exige identificar todas las actividades que generan gases de efecto invernadero, medir sus consumos y aplicar factores de emisión compatibles con cada fuente. El resultado debe expresarse en toneladas de CO2 equivalente (tCO2e), diferenciando las emisiones directas, la electricidad adquirida y los servicios logísticos contratados.
El principal desafío no está en multiplicar kilómetros por un factor de emisión, sino en construir un inventario que represente fielmente la operación: vehículos propios y subcontratados, rutas, cargas transportadas, viajes en vacío, refrigeración y centros logísticos. Un sistema verificable también necesita conservar los registros originales, justificar las estimaciones y documentar cualquier cambio metodológico.
En España, el Real Decreto 214/2025 establece obligaciones de cálculo y publicación para determinadas organizaciones, aunque no todas las empresas logísticas están sujetas a idénticas exigencias. Por ello, conviene separar las obligaciones legales aplicables de las necesidades de medición operativa y de los compromisos voluntarios de descarbonización.
Claves para calcular una huella logística verificable
- Definir los límites del inventario y distinguir las emisiones de vehículos propios, electricidad consumida y transporte subcontratado.
- Priorizar consumos reales de combustible y electricidad, registrando distancias, cargas y factores de emisión documentados.
- Controlar la calidad de los datos, comparar indicadores homogéneos y establecer una política de seguimiento y recálculo.
- ¿Por qué subcontratar transportistas no elimina la huella de carbono de las entregas?
- ¿Cómo recopilar datos para calcular las emisiones de una flota de reparto?
- ¿CO2 por paquete o por tonelada-kilómetro para medir la eficiencia logística?
- Los errores de cálculo que pueden distorsionar la huella de una empresa logística
- ¿Cuándo recalcular la huella de carbono tras renovar vehículos o rutas?
- ¿Cómo calcular los kilos de CO2 emitidos durante un viaje de 300 kilómetros?
- ¿Cuándo pasar del transporte por carretera al ferrocarril en envíos regulares?
- ¿Cómo comparar las emisiones de CO2 reales de coches eléctricos, híbridos y térmicos?
¿Por qué subcontratar transportistas no elimina la huella de carbono de las entregas?
Subcontratar el transporte no elimina las emisiones asociadas a las entregas porque los desplazamientos siguen produciéndose, aunque los vehículos pertenezcan a otra empresa. Según el GHG Protocol, los servicios de transporte adquiridos a terceros pueden formar parte del alcance 3 del cliente. La clasificación concreta depende de quién controla la operación y de las condiciones del servicio contratado.
La contabilidad corporativa distingue tres grandes alcances. El alcance 1 reúne las emisiones directas de fuentes controladas por la organización, como la combustión en sus vehículos. El alcance 2 comprende las emisiones indirectas de la energía adquirida, mientras que el alcance 3 incluye otras emisiones indirectas de la cadena de valor.
Las orientaciones técnicas del GHG Protocol para calcular las emisiones de alcance 3 incluyen los servicios de transporte y distribución adquiridos en la categoría 4. Determinadas actividades posteriores a la venta pueden corresponder a la categoría 9 cuando se cumplen las condiciones previstas en el estándar.
Esto exige distinguir la huella física, correspondiente a los gases realmente emitidos, de la atribución contable dentro de cada inventario corporativo. El transportista puede declarar un desplazamiento como alcance 1 y su cliente como alcance 3. Esa coincidencia entre organizaciones no constituye, por sí misma, una duplicación incorrecta.
El riesgo aparece cuando una misma empresa contabiliza dos veces el mismo servicio, por ejemplo, al sumar un informe de transporte contratado y otro de distribución que contiene idénticos viajes.
Para evitarlo, cada servicio debe disponer de un identificador, un responsable operativo y una categoría contable definida. Los contratos con transportistas pueden incorporar requisitos de información sobre combustible consumido, kilómetros, vehículos utilizados, carga y metodología de asignación de emisiones.
Una solicitud mensual o trimestral facilita la conciliación de los registros. También conviene distinguir entre proveedores que facilitan datos específicos de la operación y aquellos que únicamente ofrecen factores sectoriales promedio.
Los datos promedio pueden servir para completar un inventario cuando no existen mediciones mejores, pero su incertidumbre debe quedar documentada. Externalizar la actividad no implica necesariamente perder precisión: un operador con telemetría y registros auditables puede proporcionar información más fiable que una flota propia deficientemente monitorizada.
Una vez establecidas las fronteras del inventario, la siguiente prioridad es organizar la recopilación de información operativa para que cada emisión declarada pueda reconstruirse y comprobarse.
¿Cómo recopilar datos para calcular las emisiones de una flota de reparto?
La recopilación debe organizarse por vehículo, período y actividad, priorizando litros de combustible y kWh efectivamente consumidos sobre estimaciones basadas exclusivamente en kilómetros. Cada registro necesita una fuente comprobable, como facturas, tarjetas de carburante, contadores o telemetría. Un seguimiento mensual permite detectar anomalías y preparar la verificación sin reconstruir todo el ejercicio posteriormente.
El inventario operativo mínimo debe relacionar la matrícula o identificador del vehículo con su tecnología, combustible, distancia recorrida, consumo, rutas, carga transportada y períodos de actividad. La información sobre vehículos de refrigeración, kilómetros sin mercancía y servicios compartidos debe incorporarse cuando corresponda.
La norma Euro del vehículo puede resultar útil para caracterizar la flota y estudiar contaminantes atmosféricos, pero no sustituye una medición de consumo ni determina por sí sola las emisiones de CO2 de un trayecto.
La calidad de los datos puede organizarse mediante una jerarquía operativa.
| Nivel | Información disponible | Tratamiento recomendado |
|---|---|---|
| Medición directa | Litros repostados y consumidos, kWh registrados y lecturas verificables | Conciliar consumos con inventario y actividad del período |
| Datos operativos específicos | Telemetría, kilometraje, tipo de vehículo y consumo observado | Calcular emisiones y comprobar coherencia con facturas |
| Estimación por actividad | Kilómetros, tipología de vehículo y consumo medio representativo | Aplicar supuestos documentados y evaluar incertidumbre |
| Promedios sectoriales | Distancias o servicios sin datos específicos de consumo | Utilizar factores adecuados al servicio y señalar limitaciones |
La verificabilidad depende tanto de la precisión de la medición como de su trazabilidad. Una cifra obtenida mediante telemetría pierde valor probatorio si no puede vincularse a un vehículo, período y registro conservado.
La organización puede integrar los registros de su sistema de gestión de transporte (TMS), mantenimiento, tarjetas de combustible y plataformas telemáticas. La conciliación mensual debe identificar repostajes no asignados, kilómetros sin consumo asociado, diferencias de inventario y posibles duplicidades entre sistemas.
En España, para los cálculos destinados al Registro de huella de carbono, es necesario atender a los factores aplicables al ejercicio correspondiente. Las preguntas y respuestas del MITECO sobre el Registro de huella de carbono explican los criterios de utilización de factores y los requisitos de verificación de las emisiones de alcance 3 cuando se incluyen en la inscripción.
Checklist para preparar un inventario logístico verificable
- Delimitar vehículos, instalaciones y transportistas incluidos. Entregable: registro de fuentes y límites organizativos aprobado.
- Relacionar matrículas con combustible, tecnología y responsable operativo. Entregable: inventario maestro de flota con fecha de actualización.
- Consolidar mensualmente litros, kWh y kilómetros. Entregable: archivo de actividad conciliado con facturas y registros de origen.
- Documentar factores de emisión, unidades, años y supuestos utilizados. Entregable: ficha metodológica versionada por fuente emisora.
- Revisar anomalías y conservar evidencias del cálculo. Entregable: informe de control con incidencias, correcciones y trazabilidad.
Con una base de datos consistente, es posible calcular no solo las emisiones totales, sino también indicadores de eficiencia que permitan distinguir el efecto del volumen transportado del rendimiento ambiental de cada operación.
¿CO2 por paquete o por tonelada-kilómetro para medir la eficiencia logística?
Las emisiones por tonelada-kilómetro resultan apropiadas para analizar transporte de mercancías en función de su masa y distancia, mientras que las emisiones por paquete facilitan el seguimiento de servicios de paquetería. Ninguna métrica sustituye el inventario total en tCO2e. La elección depende del tipo de carga, el objetivo de comparación y las reglas empleadas para repartir las emisiones.
La tonelada-kilómetro (t·km) representa el transporte de una tonelada de mercancía a lo largo de un kilómetro. Como indicador de intensidad, permite relacionar las emisiones asignadas a un servicio con el trabajo de transporte realizado.
Su cálculo básico consiste en dividir las emisiones atribuidas al transporte entre las toneladas-kilómetro correspondientes. Para una expedición individual, el trabajo de transporte puede obtenerse multiplicando su masa en toneladas por la distancia transportada.
El indicador por paquete divide las emisiones asignadas al conjunto de envíos entre el número de paquetes. Es intuitivo para clientes de comercio electrónico, pero puede ocultar diferencias importantes de peso, volumen, distancia y ocupación.
Para comprender la diferencia, puede utilizarse un escenario hipotético: una ruta genera 100 kgCO2e y entrega 200 paquetes. Su intensidad media es de 0,5 kgCO2e por paquete. Si la misma ruta, con idénticas emisiones, entrega únicamente 100 paquetes, el indicador aumenta a 1 kgCO2e por paquete.
El segundo resultado no demuestra que el vehículo sea técnicamente menos eficiente. Refleja una menor utilización de la capacidad disponible. Tampoco permite concluir que todos los paquetes tengan la misma huella individual.
En operaciones de carga mixta, una asignación defendible debe considerar qué variable explica razonablemente el uso de recursos: masa, volumen, espacio ocupado, distancia recorrida o una combinación metodológicamente justificada.
Los viajes en vacío, retornos y recorridos compartidos requieren reglas explícitas. Excluirlos del cálculo de intensidad puede mejorar artificialmente el indicador aunque el combustible se haya consumido realmente.
Como criterio práctico, conviene utilizar tCO2e totales para informar sobre el impacto corporativo, gCO2e/t·km para evaluar transporte de mercancías y kgCO2e por paquete para determinados servicios de distribución. Las comparaciones deben mantener el mismo perímetro y método de asignación.
Cuando las métricas se utilizan para evaluar objetivos de reducción, resulta imprescindible revisar los supuestos de ocupación y asignación antes de atribuir una mejora a cambios tecnológicos u operativos.
Los errores de cálculo que pueden distorsionar la huella de una empresa logística
Uno de los errores más relevantes consiste en mezclar factores de emisión con límites diferentes. Un factor basado exclusivamente en la combustión del combustible no representa el mismo perímetro que otro que incorpora extracción, producción y distribución energética.
En terminología de transporte, estas diferencias suelen expresarse mediante los enfoques tanque a rueda (TTW) y pozo a rueda (WTW). El primero considera las emisiones asociadas al uso energético del vehículo dentro del límite definido; el segundo incorpora las etapas anteriores de suministro energético.
Combinar ambos enfoques sin diferenciarlos genera resultados que no pueden compararse correctamente. El problema es especialmente significativo al confrontar vehículos eléctricos y térmicos, porque la distribución de las emisiones entre uso directo y producción energética es distinta.
Otro error frecuente es aplicar factores promedio a rutas cuya ocupación real, frecuencia de parada o proporción de kilómetros en vacío difiere considerablemente del supuesto utilizado.
Una estimación puede parecer razonable porque coincide con valores sectoriales, pero resultar poco útil para decidir si conviene modificar una ruta, aumentar la consolidación de cargas o sustituir un vehículo.
También deben vigilarse los errores de unidades. Confundir gramos y kilogramos, toneladas de CO2 con toneladas de CO2 equivalente, o factores expresados por litro con factores por kilómetro puede alterar el inventario sin que exista una anomalía evidente en los informes agregados.
En España, la referencia normativa pertinente es la regulación del Real Decreto 214/2025 sobre el Registro de huella de carbono, desarrollada en el marco de la Ley 7/2021, de cambio climático y transición energética.
El real decreto establece obligaciones para determinadas organizaciones, entre ellas las comprendidas en los supuestos de su artículo 11. No implica que todas las empresas de transporte deban calcular y verificar automáticamente todas sus emisiones de alcance 3.
Para las organizaciones sujetas a sus obligaciones de cálculo y publicación, la documentación metodológica resulta esencial. Además, los clientes que establecen objetivos climáticos pueden solicitar información sobre emisiones logísticas conforme a sus propios procedimientos de seguimiento.
El protocolo de control debería incluir un catálogo de factores con fuente, año, unidad, gases contemplados y perímetro; un registro de estimaciones; revisiones de coherencia y una política de versiones. Si cambia una metodología, debe evaluarse su impacto sobre los resultados históricos antes de interpretar la evolución.
Esta disciplina metodológica permite identificar cuándo una variación refleja una reducción efectiva de emisiones y cuándo procede de un cambio contable, preparando así decisiones de recálculo justificadas.
¿Cuándo recalcular la huella de carbono tras renovar vehículos o rutas?
La huella de carbono debe actualizarse para reflejar las operaciones del período calculado. Sin embargo, recalcular el año base histórico es una decisión diferente: generalmente se justifica cuando existen cambios estructurales, errores o modificaciones metodológicas significativas conforme a una política documentada. Renovar vehículos o modificar rutas no obliga automáticamente a reconstruir toda la serie histórica.
Conviene distinguir entre el cálculo periódico, que incorpora las condiciones reales de cada ejercicio, y el recálculo del año base, destinado a preservar la comparabilidad de los resultados.
Si una empresa sustituye vehículos diésel por eléctricos, las emisiones del ejercicio deben recoger los nuevos consumos desde su incorporación. No obstante, esa renovación orgánica no exige por sí sola modificar las emisiones originalmente contabilizadas en el año base.
La política de recálculo debe examinar especialmente los cambios en el perímetro empresarial, la incorporación o exclusión de actividades relevantes, las modificaciones de metodología y los errores históricos que superen el umbral de significatividad definido por la organización.
Los cambios en rutas, centros de distribución y contratos de transporte también merecen una revisión. Su tratamiento depende de si representan una evolución operativa normal o una modificación estructural que afecte a la comparación histórica.
La electrificación introduce una precaución adicional: las emisiones directas del vehículo pueden desaparecer durante el uso, pero aparecen consumos eléctricos que deben asignarse al alcance correspondiente. Si la organización no dispone de una visión completa, podría declarar una reducción basada únicamente en el descenso del combustible.
También es necesario actualizar los factores energéticos apropiados para cada período. La variación del factor eléctrico puede modificar las emisiones calculadas incluso cuando los kWh consumidos permanecen constantes.
Una política interna útil especifica los eventos sometidos a revisión, los criterios de materialidad, los responsables de aprobación, el tratamiento del año base y las evidencias que deben conservarse.
No existe un porcentaje universal que determine cuándo recalcular cualquier inventario logístico. El umbral debe definirse conforme al estándar empleado, las exigencias aplicables y las características de la organización.
El análisis de trayectos concretos ayuda a comprobar estas decisiones. Antes de agregar miles de rutas, conviene verificar que el procedimiento produce resultados coherentes para un desplazamiento individual.
¿Cómo calcular los kilos de CO2 emitidos durante un viaje de 300 kilómetros?
Para calcular las emisiones de un viaje de 300 kilómetros en un vehículo de combustión, se multiplica la distancia por el consumo real expresado en litros por cada 100 km y después por un factor de emisión compatible. En un vehículo eléctrico se utilizan los kWh consumidos y el factor eléctrico correspondiente. El resultado depende del vehículo, la carga y el perímetro considerado.
La fórmula para un vehículo de combustión es:
Emisiones (kgCO2e) = distancia (km) × consumo (l/100 km) ÷ 100 × factor de emisión (kgCO2e/l).
El procedimiento puede ilustrarse con un escenario exclusivamente hipotético. Se supone una furgoneta que recorre 300 km, consume 9 litros cada 100 km y utiliza un factor ilustrativo de 2,7 kgCO2e por litro. Este último valor es un supuesto didáctico, no un factor oficial certificado.
Caso práctico hipotético: trayecto de 300 kilómetros
Distancia recorrida: 300 km. Consumo supuesto: 9 l/100 km. Factor ilustrativo: 2,7 kgCO2e/l.
Combustible consumido = 300 × 9 ÷ 100 = 27 litros.
Emisiones calculadas = 27 × 2,7 = 72,9 kgCO2e.
Los 72,9 kgCO2e constituyen exclusivamente el resultado matemático del escenario supuesto. Para un inventario real debe utilizarse un factor documentado y coherente con el combustible, el año y el límite de emisiones elegido.
La diferencia entre consumo homologado y consumo real merece atención. El procedimiento WLTP proporciona valores obtenidos en condiciones de ensayo estandarizadas, pero no reproduce necesariamente las circunstancias de una ruta de reparto.
Las paradas frecuentes, pendientes, climatización, congestión, carga transportada y condiciones de conducción pueden modificar el consumo. Por tanto, no debe afirmarse que la homologación infravalora siempre las emisiones: la diferencia y su dirección deben comprobarse mediante registros de la flota.
Para un vehículo eléctrico, la fórmula básica es:
Emisiones asociadas a electricidad = kWh consumidos × factor eléctrico (kgCO2e/kWh).
Si el cálculo utiliza la energía medida en el punto de recarga, puede recoger pérdidas que no aparecen al registrar únicamente el consumo del vehículo. Debe evitarse mezclar ambas magnitudes sin aclararlo.
Los datos de generación y emisiones eléctricas de Red Eléctrica permiten consultar indicadores del sistema eléctrico español, incluidos factores expresados en tCO2e/MWh. Para convertirlos a kgCO2e/kWh se requiere mantener la equivalencia entre unidades y seleccionar el período y sistema correspondientes.
Sin embargo, un factor de generación de Red Eléctrica no equivale automáticamente al factor contable que debe emplear una empresa para declarar su electricidad adquirida. El método de reporting debe respetar las reglas aplicables al alcance 2 y las condiciones del suministro.
Este procedimiento proporciona una base para comparar alternativas operativas, aunque las decisiones entre carretera y ferrocarril requieren incorporar recorridos complementarios y condiciones reales de servicio.
¿Cuándo pasar del transporte por carretera al ferrocarril en envíos regulares?
El ferrocarril debe evaluarse como alternativa cuando existe un flujo regular de mercancías, acceso operativo a terminales y un servicio compatible con los plazos de entrega. Su conveniencia climática no depende exclusivamente de la distancia: es necesario comparar las emisiones de todo el itinerario, incluidos los tramos por carretera de acceso, recogida y distribución final.
La decisión debe partir de una matriz que combine volumen transportado, frecuencia, origen, destino, disponibilidad ferroviaria, estabilidad de la demanda y tolerancia a los tiempos de tránsito.
No resulta riguroso establecer un umbral universal de kilómetros a partir del cual el tren siempre sea preferible. Un corredor con terminales próximas y servicios regulares puede ofrecer condiciones muy distintas de otro que requiera largos desplazamientos por carretera hasta la infraestructura ferroviaria.
La comparación ambiental debe calcular las emisiones totales de las alternativas y, cuando resulte útil, su intensidad por tonelada-kilómetro. Para servicios intermodales es necesario sumar las etapas que integran efectivamente cada cadena de transporte.
Una metodología coherente puede apoyarse en marcos especializados de contabilidad logística, como GLEC, o en normas aplicables al cálculo de emisiones de servicios de transporte. La referencia histórica EN 16258 debe diferenciarse de los marcos posteriores, particularmente EN ISO 14083, y no tratarse como si ambos fueran una única metodología.
Antes de adoptar la alternativa ferroviaria conviene comprobar los siguientes elementos:
| Criterio | Qué debe comprobarse | Evidencia operativa |
|---|---|---|
| Demanda | Volumen y regularidad suficientes para organizar expediciones | Histórico de cargas y previsión de envíos |
| Infraestructura | Acceso real a terminales y servicios en el corredor | Itinerarios y disponibilidad confirmados |
| Emisiones | Comparación de cadenas completas, no solo del trayecto principal | Cálculo por etapa y modo |
| Plazos | Compatibilidad entre horarios, frecuencia y compromisos de entrega | Plan operativo y condiciones del servicio |
| Costes | Transbordo, manipulación, terminales y última milla | Presupuesto integral comparable |
En el contexto español, también deben verificarse la disponibilidad de surcos, la capacidad de las terminales, la compatibilidad de las unidades de carga y la fiabilidad de los servicios ofrecidos para el corredor concreto.
Un resultado ambiental favorable no garantiza una operación viable. Los retrasos, las necesidades de almacenamiento o los desplazamientos adicionales pueden modificar tanto el coste como la huella efectiva del servicio.
La comparación debe utilizar supuestos equivalentes de carga, períodos representativos y factores energéticos compatibles. En caso de datos incompletos, conviene presentar intervalos o escenarios de sensibilidad en lugar de declarar ahorros precisos sin respaldo.
La elección modal forma parte de una estrategia más amplia: las mejoras logísticas solo pueden interpretarse correctamente si también se comparan las tecnologías de los vehículos que cubren los recorridos restantes.
Aspectos clave antes de comparar tecnologías de vehículos
- Separar las emisiones del uso energético de las asociadas a la fabricación para evitar comparaciones entre perímetros diferentes.
- Medir consumos representativos de cada ruta, sin asumir que los valores homologados describen exactamente la operación real.
- Comprobar el origen de la electricidad y el patrón de utilización de los híbridos antes de atribuir reducciones a una tecnología.
¿Cómo comparar las emisiones de CO2 reales de coches eléctricos, híbridos y térmicos?
La comparación entre vehículos eléctricos, híbridos y térmicos debe utilizar consumos reales en rutas equivalentes y factores de emisión compatibles. Para evaluar las emisiones de uso se contabilizan combustible y electricidad; para analizar el ciclo de vida también se consideran fabricación, baterías y otras etapas pertinentes. El resultado depende del kilometraje, el perfil operativo y el sistema eléctrico utilizado.
El primer paso consiste en definir el perímetro. Un inventario corporativo de alcances 1 y 2 no equivale a un análisis de ciclo de vida del vehículo.
En un turismo o vehículo comercial térmico, las emisiones directas de uso se calculan a partir del combustible consumido. En un eléctrico de batería, las emisiones directas de CO2 del tubo de escape son nulas, pero la electricidad consumida presenta una huella asociada cuya contabilización depende de las condiciones del suministro.
Los híbridos requieren distinguir entre tecnologías convencionales y enchufables. Un híbrido no enchufable obtiene su energía externa principalmente del combustible, mientras que un híbrido enchufable puede utilizar electricidad adquirida y combustible.
La ventaja de un híbrido enchufable depende especialmente de su frecuencia real de recarga y de la proporción de kilómetros eléctricos. Un patrón de circulación urbana no produce necesariamente el mismo resultado que un uso intensivo en autovía.
Para comparar tecnologías dentro de una flota deben registrarse los litros por cada 100 km y los kWh por cada 100 km durante un período representativo. Además, las condiciones de carga, velocidad, temperatura, topografía y utilización deben ser suficientemente comparables.
La comparación puede estructurarse en dos niveles:
| Tecnología | Emisiones de uso a considerar | Aspectos adicionales del ciclo de vida |
|---|---|---|
| Térmico | Combustión y, cuando corresponda, suministro del combustible | Fabricación, mantenimiento y final de vida |
| Híbrido | Combustible y electricidad adquirida, según tecnología y uso | Fabricación del vehículo y de sus componentes eléctricos |
| Eléctrico de batería | Electricidad consumida y emisiones asociadas según el perímetro | Fabricación de batería y vehículo, mantenimiento y final de vida |
En España, el contexto eléctrico es relevante porque la composición de la generación y las emisiones asociadas varían con el período. La actualización de los factores debe respetar el ejercicio analizado y el método contable elegido.
Si la empresa dispone de autoconsumo fotovoltaico, debe registrar separadamente la electricidad generada, autoconsumida, vertida a la red y adquirida. No es correcto asignar automáticamente emisiones nulas a toda la recarga por el mero hecho de contar con paneles solares.
También deben distinguirse las emisiones operativas de las emisiones de fabricación de baterías. Para comparar tecnologías mediante análisis de ciclo de vida se necesitan fuentes específicas sobre fabricación, vida útil, kilometraje acumulado y fin de vida. Sin esos datos no puede establecerse un punto de compensación universal ni un ranking numérico verificable.
En gestión logística, la comparación más útil combina el inventario corporativo con indicadores de intensidad por vehículo y servicio, manteniendo los límites consistentes y mostrando por separado los impactos que quedan fuera de ellos.
El siguiente paso es seleccionar un período de referencia, consolidar los datos de combustible y electricidad de toda la flota, incorporar los servicios subcontratados relevantes y elaborar un inventario con factores, supuestos y evidencias documentadas. Ese registro permitirá comprobar los resultados, identificar incertidumbres y priorizar medidas de reducción que puedan demostrarse en los ejercicios siguientes.
¿Es obligatorio verificar externamente la huella de carbono de una empresa logística en España?
No existe una obligación idéntica para todas las empresas logísticas. Los requisitos dependen de la normativa aplicable, del procedimiento de inscripción y de las características de la organización. Para incorporar emisiones de alcance 3 al Registro estatal, el MITECO establece requisitos de verificación externa. También pueden existir exigencias derivadas de contratos o compromisos específicos.
¿Qué debe hacerse cuando un transportista no facilita sus datos de combustible?
Puede recurrirse a métodos basados en kilómetros, tipología de vehículo y factores de emisión adecuados al servicio, siempre que las estimaciones y sus limitaciones queden documentadas. Conviene registrar qué actividades carecen de información específica y establecer un procedimiento para mejorar progresivamente la calidad de los datos obtenidos del proveedor.
¿Puede calcularse la huella logística con una hoja de cálculo?
Sí. Una hoja de cálculo puede ser suficiente cuando conserva registros verificables, utiliza factores adecuados y dispone de controles de unidades, fórmulas, versiones y duplicidades. La fiabilidad no depende exclusivamente del software, sino de la calidad de los datos, la metodología y la posibilidad de reconstruir los resultados.
¿Qué diferencia existe entre CO2 y CO2 equivalente en un inventario de transporte?
El CO2 representa únicamente el dióxido de carbono, mientras que el CO2 equivalente integra distintos gases de efecto invernadero mediante sus potenciales de calentamiento global, según el horizonte temporal y la metodología empleados. Para comparar inventarios es necesario comprobar qué gases y factores incluye cada cálculo.
¿Cómo deben documentarse las correcciones de datos después del cierre anual?
La organización debe conservar el dato original, identificar la causa de la corrección, registrar su fecha y responsable y cuantificar su efecto sobre las emisiones declaradas. Si la modificación es significativa, debe evaluarse conforme a la política de recálculo y a los requisitos de información o verificación aplicables. No conviene sobrescribir registros sin mantener un historial de cambios.