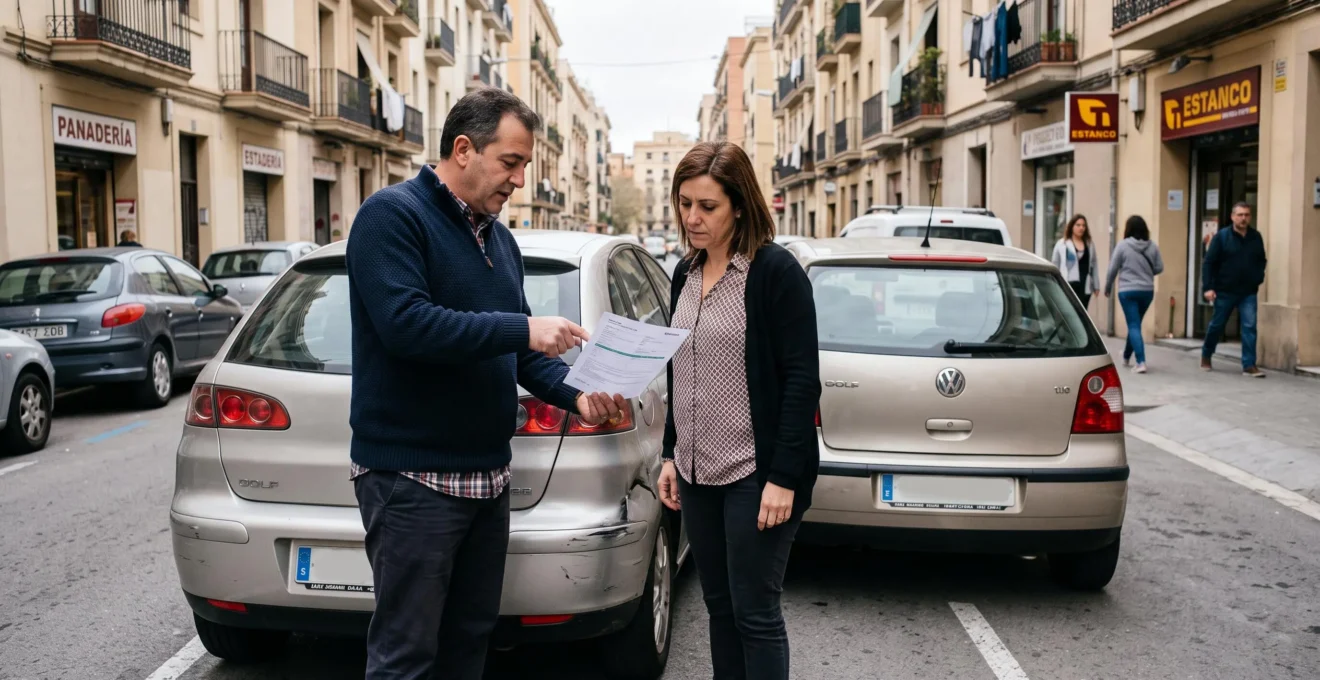
Para circular legalmente con un automóvil en España es necesario disponer de un seguro obligatorio de responsabilidad civil en vigor, salvo las excepciones previstas por la normativa. Esta cobertura, conocida habitualmente como seguro a terceros, protege principalmente a las personas perjudicadas por un accidente, pero no garantiza la reparación del coche asegurado ni la indemnización por las lesiones del conductor responsable.
La obligación no consiste simplemente en haber contratado una póliza alguna vez. Importa que el vehículo esté efectivamente asegurado en el momento de circular, que el contrato corresponda al riesgo declarado y que su vigencia no se haya interrumpido. Una compraventa, un recibo impagado o un cambio de aseguradora pueden generar dudas que conviene resolver antes de utilizar el automóvil.
También es fundamental separar tres cuestiones: lo que exige la ley, lo que cubre realmente el contrato y los gastos que el propietario está dispuesto a asumir. Esa distinción permite cumplir la normativa sin pagar por garantías innecesarias ni confiar en una protección que no existe.
Seguro obligatorio en España: lo esencial
- La responsabilidad civil obligatoria cubre los daños indemnizables causados a terceros dentro de los límites legales, pero no los daños del propio vehículo asegurado.
- Circular sin seguro puede comportar una multa de 601 a 3.005 euros, además de consecuencias patrimoniales importantes si se produce un accidente.
- Antes de conducir, es necesario comprobar la fecha y hora de inicio de cobertura, el estado del contrato y la correcta identificación del vehículo.
- ¿Por qué el seguro obligatorio no garantiza reparar tu coche si causas un accidente?
- ¿Cómo verificar que un coche de segunda mano tiene seguro antes de circular?
- ¿Un coche guardado en un garaje privado debe mantener el seguro obligatorio?
- Circular sin póliza vigente puede generar gastos muy superiores a una multa
- ¿Desde qué momento queda asegurado un vehículo al contratar una póliza?
- No declarar al conductor habitual puede complicar la cobertura tras un accidente
- Conducir bajo los efectos del alcohol puede obligarte a devolver indemnizaciones
- ¿Qué seguro de automóvil conviene según el uso del coche y el presupuesto disponible?
¿Por qué el seguro obligatorio no garantiza reparar tu coche si causas un accidente?
El seguro obligatorio de automóvil en España cubre la responsabilidad civil por los daños que el conductor cause a terceros, pero excluye los desperfectos del propio vehículo asegurado. Si provocas una colisión y tu coche resulta dañado, tendrás que asumir su reparación salvo que hayas contratado una garantía voluntaria de daños propios aplicable al siniestro.
La diferencia procede del alcance de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. Su finalidad principal es garantizar que las víctimas de accidentes de tráfico puedan recibir las indemnizaciones que legalmente correspondan, no proteger todos los intereses económicos del propietario del vehículo responsable.
El seguro mínimo obligatorio comprende, en los supuestos de responsabilidad previstos legalmente, los daños personales y materiales causados a otras personas. La ley establece límites de cobertura de 70 millones de euros por siniestro para daños personales y 15 millones de euros por siniestro para daños materiales, sujetos a los mecanismos legales de actualización.
70 millones € / 15 millones €
Límites legales de cobertura por siniestro para daños personales y materiales, respectivamente, conforme al artículo 4 de la legislación del seguro obligatorio. No constituyen un límite absoluto de la responsabilidad del causante.
Referencia: artículo 4 del Real Decreto Legislativo 8/2004.
El artículo 5 excluye los daños sufridos por el propio automóvil asegurado y las lesiones o el fallecimiento del conductor causante. Sin embargo, esta exclusión no significa que todos sus ocupantes queden desprotegidos: los pasajeros perjudicados pueden tener derecho a indemnización según las circunstancias del accidente.
El seguro obligatorio tampoco equivale a una cobertura contra robo, incendio o averías. Estas garantías deben contratarse separadamente cuando se desee proteger el patrimonio del propietario.
Imagina un accidente hipotético en el que un conductor provoca una colisión que daña su coche y el vehículo de otra persona. La responsabilidad civil obligatoria podrá cubrir los daños indemnizables del tercero, mientras que el conductor culpable tendrá que pagar los desperfectos de su propio automóvil si carece de daños propios.
La intervención del Consorcio de Compensación de Seguros tampoco elimina esa distinción. El organismo actúa, entre otros supuestos legalmente previstos, cuando un vehículo responsable carece de seguro o no puede identificarse, con condiciones específicas para determinados daños materiales. Además, puede reclamar posteriormente las cantidades abonadas a quienes legalmente deban responder. Su función como fondo de garantía debe distinguirse de su intervención en riesgos extraordinarios.
La decisión económica consiste en comparar el ahorro de una póliza básica con la capacidad de asumir una reparación propia. Antes de valorar garantías adicionales, también es necesario comprobar que el vehículo dispone de un seguro válido, especialmente cuando acaba de cambiar de propietario.
¿Cómo verificar que un coche de segunda mano tiene seguro antes de circular?
Antes de circular con un coche de segunda mano, solicita al vendedor la documentación de su seguro y confirma directamente con la aseguradora si existe cobertura vigente tras la transmisión. La compraventa no extingue necesariamente el contrato anterior, pero tampoco permite asumir que el nuevo propietario dispone de una póliza adecuada y plenamente operativa.
La comprobación debe realizarse antes de recoger el automóvil. Un justificante de pago antiguo puede ayudar a identificar la aseguradora y el contrato, pero no demuestra por sí solo que la cobertura siga vigente en la fecha de entrega.
- Solicita la identificación de la aseguradora, la póliza y el último recibo disponible.
- Comprueba que la matrícula y los demás datos identificativos coincidan con los del vehículo.
- Pregunta a la compañía si el contrato continúa vigente y qué consecuencias tiene la transmisión para el comprador.
- Si corresponde contratar un seguro nuevo, acuerda que su cobertura comience antes del primer desplazamiento.
- Conserva la documentación contractual y la confirmación de vigencia.
La transmisión de los seguros está regulada por el artículo 34 de la Ley de Contrato de Seguro, que establece como regla general la subrogación del adquirente en los derechos y obligaciones del contrato, con las excepciones legalmente aplicables. El asegurado debe comunicar por escrito la transmisión a la entidad dentro de los quince días siguientes. La aseguradora también dispone de derechos específicos en los términos previstos por la ley.
También existe el Fichero Informativo de Vehículos Asegurados (FIVA), gestionado por el Consorcio de Compensación de Seguros. Las aseguradoras comunican información sobre vehículos y periodos de aseguramiento, pero el FIVA no es una herramienta pública de consulta libre para cualquier comprador.
Según las preguntas frecuentes del Consorcio sobre el FIVA, los particulares que solicitan información como perjudicados deben acreditar su implicación en un accidente y facilitar, entre otros datos, la matrícula del vehículo causante, la fecha del siniestro y la documentación requerida. Esta consulta no sustituye la confirmación contractual previa a una compraventa.
Además del seguro, comprueba la situación administrativa del automóvil. La ITV debe estar vigente cuando resulte exigible para circular, y conviene revisar el impuesto sobre vehículos de tracción mecánica, la titularidad y las posibles cargas mediante la documentación o los informes administrativos pertinentes. Una carga puede complicar la transferencia, pero no equivale automáticamente a la imposibilidad de contratar un seguro.
La precaución esencial es evitar que la entrega y el primer desplazamiento se produzcan antes de confirmar la cobertura. Una vez comprado el vehículo, el siguiente aspecto importante es saber si la obligación de asegurarlo continúa cuando permanece estacionado y sin uso.
¿Un coche guardado en un garaje privado debe mantener el seguro obligatorio?
Un coche guardado en un garaje privado puede seguir sujeto a la obligación de aseguramiento aunque no circule. La excepción administrativa relevante es la baja temporal o definitiva debidamente tramitada, según corresponda. Si el vehículo permanece de alta, no basta con dejarlo inmovilizado, retirar las llaves o comunicar informalmente que no se utiliza.
La obligación se vincula a la situación jurídica del automóvil y al ámbito de aplicación de la normativa del seguro obligatorio. Por ello, guardar el coche en una propiedad particular no equivale automáticamente a excluirlo del régimen de aseguramiento.
Cuando un propietario prevé no utilizarlo durante un periodo prolongado, puede solicitar la baja temporal ante la Dirección General de Tráfico. La información oficial sobre el trámite de baja temporal de la DGT explica que un vehículo dado de baja y conservado en una propiedad privada no necesita mantener el seguro obligatorio ni la ITV en vigor durante esa situación.
La baja temporal ordinaria tiene inicialmente una duración máxima de un año y puede prorrogarse por periodos anuales. Si no se solicita una prórroga en las condiciones correspondientes, el vehículo vuelve automáticamente a la situación de alta cuando termina la baja.
Durante la baja temporal no se puede circular, ni siquiera para realizar un trayecto corto. Para volver a utilizar el automóvil es necesario regularizar su situación administrativa y cumplir las obligaciones exigibles, incluido el seguro y la ITV cuando proceda.
La baja también debe distinguirse de la protección voluntaria del vehículo estacionado. Dejar de pagar el seguro obligatorio no proporciona cobertura frente a robo, incendio o daños mientras el automóvil está guardado. Si el propietario quiere conservar alguna de esas garantías, debe consultar con la aseguradora si existe una modalidad apropiada y en qué condiciones puede mantenerse.
Asimismo, el impuesto de circulación sigue sus propias reglas. La baja administrativa puede producir efectos tributarios, pero no debe suponerse que todos los pagos relacionados con el vehículo desaparecen en las mismas condiciones o fechas.
Un coche mantenido de alta sin asegurar puede quedar expuesto a las consecuencias administrativas del incumplimiento, aunque el propietario afirme que no lo utiliza. Si además circula sin cobertura, se añade el riesgo de causar daños por los que deba responder económicamente.
La decisión depende de si el vehículo va a permanecer realmente fuera de circulación y de dónde se conservará. Cuando no se tramita una baja válida y existe incumplimiento del aseguramiento, las consecuencias pueden superar ampliamente el coste de una prima.
Circular sin póliza vigente puede generar gastos muy superiores a una multa
La ausencia de seguro obligatorio no es únicamente una irregularidad documental. El artículo 3 de la legislación española contempla la prohibición de circular, el posible depósito o precinto del vehículo y una sanción económica de 601 a 3.005 euros.
La cuantía de la multa depende de circunstancias como la categoría del vehículo, su circulación efectiva, el servicio prestado, la duración del incumplimiento y la reincidencia. La mera falta de seguro no implica automáticamente una pérdida de puntos del permiso de conducir, aunque puedan concurrir otras infracciones que tengan consecuencias diferentes.
El riesgo económico más importante aparece cuando un vehículo sin seguro causa un accidente. La persona responsable puede tener que satisfacer las indemnizaciones correspondientes por daños personales y materiales con arreglo a las reglas de responsabilidad civil aplicables.
En determinadas circunstancias, el Consorcio de Compensación de Seguros indemniza a las víctimas de accidentes causados por vehículos no asegurados dentro de los límites y condiciones legales. Posteriormente, puede ejercer una acción de repetición contra las personas responsables cuando proceda.
Esto significa que la intervención del Consorcio no convierte un accidente sin seguro en un siniestro sin consecuencias para el causante. Las cantidades reclamadas pueden resultar muy elevadas, especialmente cuando existen lesiones graves o perjuicios personales importantes. La responsabilidad por los daños indemnizables no queda necesariamente limitada a los capitales previstos para el seguro obligatorio.
Para evitar interrupciones involuntarias conviene distinguir entre el vencimiento, la renovación y el impago. La primera prima y las primas sucesivas no reciben exactamente el mismo tratamiento legal. El impago de una prima posterior no cancela de manera automática la cobertura al día siguiente del vencimiento: se aplica el régimen específico del artículo 15 de la Ley de Contrato de Seguro.
Un control periódico debería incluir la fecha de vencimiento, la comprobación del cargo bancario y cualquier comunicación recibida de la compañía. Si se cambia de aseguradora, también hay que verificar que la nueva cobertura comienza sin dejar periodos descubiertos. La información del FIVA puede actualizarse mediante comunicaciones de las entidades, pero no constituye una confirmación instantánea de todos los cambios contractuales.
La mejor prevención no consiste solo en evitar la sanción, sino en garantizar la continuidad efectiva del seguro. Para ello es imprescindible identificar el momento exacto desde el que la nueva póliza produce efectos.
¿Desde qué momento queda asegurado un vehículo al contratar una póliza?
Un vehículo queda asegurado desde la fecha y hora de comienzo de los efectos de la cobertura establecidas en el contrato, siempre que concurran las condiciones legales y contractuales aplicables. Completar una solicitud por internet, recibir un presupuesto o realizar un pago no demuestra por sí solo que el seguro ya esté vigente.
El artículo 8 de la Ley de Contrato de Seguro exige que la póliza indique el día y la hora en que comienzan y terminan sus efectos. Por su parte, el artículo 5 contempla la entrega de la póliza o, al menos, del documento de cobertura provisional.
Por tanto, antes de utilizar el vehículo hay que distinguir tres momentos:
- Solicitud o contratación: el proceso mediante el cual se propone y formaliza el seguro, que puede requerir aceptación de la entidad.
- Pago de la prima: el cumplimiento de una obligación económica cuya falta puede producir consecuencias diferentes según se trate de la primera prima o de una sucesiva.
- Inicio efectivo de cobertura: el momento contractual desde el cual opera el seguro de acuerdo con sus condiciones.
Cuando la contratación se realiza telemáticamente, es recomendable revisar el documento emitido por la aseguradora y comprobar expresamente la matrícula, las garantías, las condiciones de pago y el momento de inicio. La mera recepción de un correo comercial o una simulación de precio no equivale a un certificado de cobertura.
En los cambios de compañía, la fecha de finalización del contrato anterior debe coordinarse con la de comienzo del nuevo. También conviene recordar que la prórroga de los contratos se regula por el artículo 22 de la Ley de Contrato de Seguro. Si existe una cláusula de renovación periódica, el tomador puede oponerse por escrito con al menos un mes de antelación al vencimiento; la aseguradora debe respetar su correspondiente plazo legal.
El impago merece una comprobación separada: salvo pacto contrario, la falta de pago de la primera prima puede dejar al asegurador liberado de su obligación si ocurre un siniestro antes del pago. En las primas sucesivas, la suspensión se produce un mes después del vencimiento conforme al régimen legal, y su eventual rehabilitación también está regulada. No debe confundirse ese régimen contractual con una autorización general para circular sin verificar la situación aseguradora.
Comprobación en cinco pasos antes de poner el coche en circulación
- Localiza la póliza o el documento provisional de cobertura y guarda una copia identificable.
- Compara la matrícula del documento con la del coche y deja constancia de que coinciden.
- Comprueba el día y la hora de inicio de los efectos del seguro y anótalos junto a la fecha prevista del primer desplazamiento.
- Revisa el estado del pago de la prima y conserva el justificante bancario o contractual correspondiente.
- Confirma con la aseguradora cualquier duda sobre la vigencia y conserva su respuesta antes de conducir.
Una póliza vigente es indispensable, pero su eficacia práctica también depende de que las declaraciones realizadas al contratar reflejen correctamente el riesgo, especialmente respecto a las personas que conducen habitualmente.
No declarar al conductor habitual puede complicar la cobertura tras un accidente
El conductor habitual es una de las circunstancias utilizadas por las aseguradoras para valorar el riesgo de un automóvil. Su edad, experiencia, antecedentes de siniestralidad y frecuencia de uso pueden influir en las condiciones y el precio del seguro.
El artículo 10 de la Ley de Contrato de Seguro establece el deber del tomador de declarar las circunstancias conocidas que puedan influir en la valoración del riesgo conforme al cuestionario de la aseguradora. Ese deber está delimitado por las preguntas formuladas y por las excepciones previstas legalmente.
Así, el problema no consiste necesariamente en que una persona distinta del conductor principal utilice el coche una sola vez, sino en que exista una diferencia relevante entre el riesgo declarado y el riesgo real.
Por ejemplo, si una póliza se contrata indicando que el automóvil lo utiliza principalmente un conductor experimentado, pero en realidad lo conduce todos los días una persona novel, puede existir una inexactitud relevante si la aseguradora había solicitado esa información.
Las consecuencias no son automáticas ni idénticas en todos los contratos. Según los hechos y la normativa aplicable, la declaración inexacta puede dar lugar a una reducción proporcional de determinadas prestaciones o a otras consecuencias en los supuestos de dolo o culpa grave. Las franquicias o restricciones de coberturas voluntarias dependen de las condiciones válidas de la póliza.
En cambio, la responsabilidad civil obligatoria mantiene la protección legal de los terceros perjudicados. No puede suponerse que cualquier conductor no mencionado en el contrato provoque por sí solo la desaparición de la cobertura frente a las víctimas.
Antes de prestar el automóvil, conviene revisar las condiciones particulares y comprobar las reglas aplicables a conductores ocasionales, jóvenes o noveles. Si una persona pasa a utilizar habitualmente el vehículo, debe comunicarse la circunstancia a la compañía cuando resulte relevante conforme al cuestionario y a las obligaciones legales aplicables.
Una medida sencilla es conservar por escrito cualquier comunicación de actualización de conductores. Así resulta más fácil demostrar qué información se facilitó y qué condiciones confirmó la aseguradora.
Mantener actualizados los datos del riesgo ayuda a reducir conflictos contractuales, pero tampoco elimina las consecuencias de determinadas conductas especialmente peligrosas, como provocar un accidente bajo los efectos del alcohol.
Conducir bajo los efectos del alcohol puede obligarte a devolver indemnizaciones
Cuando un conductor causa un accidente bajo la influencia del alcohol o de otras sustancias, la protección de las víctimas y las consecuencias económicas para el responsable deben analizarse por separado. La aseguradora no puede utilizar cualquier exclusión contractual para dejar sin indemnización a los terceros protegidos por el seguro obligatorio.
Sin embargo, el artículo 10 de la legislación sobre responsabilidad civil y seguro en la circulación permite a la aseguradora repetir contra el conductor, el propietario o el asegurado en los supuestos legalmente previstos. Entre ellos se encuentra la conducción bajo la influencia de bebidas alcohólicas o drogas tóxicas, estupefacientes o sustancias psicotrópicas.
La acción de repetición consiste en que la entidad indemniza al perjudicado y posteriormente reclama el reintegro de las cantidades abonadas a quienes deban responder. Su procedencia y alcance requieren examinar los hechos, la responsabilidad, el fundamento legal y, cuando corresponda, las condiciones contractuales.
No debe afirmarse que siempre sea necesario acreditar una negligencia temeraria adicional para que exista repetición por alcohol o drogas: el supuesto tiene un tratamiento legal propio. Tampoco puede darse por hecho que cualquier consumo de alcohol, sin considerar las circunstancias, origine automáticamente la misma consecuencia.
Además del posible reintegro de indemnizaciones, conducir bajo los efectos del alcohol puede comportar sanciones administrativas o responsabilidad penal, según los hechos y los requisitos legales aplicables. También pueden producirse consecuencias sobre el permiso de conducir, incluida la detracción de puntos cuando corresponda.
Las coberturas voluntarias merecen especial atención. Una póliza puede contemplar exclusiones relacionadas con determinadas conductas, pero su aplicación depende de la garantía afectada, la legalidad de la cláusula y las condiciones de contratación. Una exclusión de daños propios no tiene necesariamente el mismo efecto que una regla de repetición relativa a pagos efectuados a terceros.
Para conocer la exposición económica real conviene consultar las condiciones particulares, las exclusiones, las cláusulas limitativas y el apartado de repetición. La Ley de Contrato de Seguro exige que las cláusulas limitativas de los derechos del asegurado cumplan los requisitos formales correspondientes, incluido su destacado y aceptación específica.
La validez de la cobertura y la conducta al volante son cuestiones diferentes, aunque ambas pueden determinar quién acaba soportando las indemnizaciones. Una vez comprendidos estos límites, procede elegir el nivel de protección voluntaria que se ajuste al vehículo y a la capacidad económica del propietario.
Claves para decidir qué cobertura contratar
- La cobertura exigida legalmente y la protección del propio patrimonio responden a necesidades distintas.
- El valor actual del automóvil importa, pero también el coste de sustituirlo o repararlo sin comprometer el presupuesto familiar.
- Una póliza debe compararse por sus garantías, límites, exclusiones y franquicias, no únicamente por la prima anual.
¿Qué seguro de automóvil conviene según el uso del coche y el presupuesto disponible?
El seguro adecuado depende del valor actual del automóvil, su utilización, el lugar donde se estaciona y la capacidad económica para asumir un siniestro. La modalidad a terceros puede resultar suficiente para cumplir la obligación legal, mientras que un terceros ampliado o un todo riesgo permiten añadir garantías voluntarias cuya utilidad depende de cada vehículo.
Para decidir conviene separar la responsabilidad civil obligatoria de las garantías adicionales. Las denominaciones comerciales no siempre agrupan exactamente las mismas coberturas, por lo que es necesario revisar cada contrato.
La siguiente comparación presenta las diferencias habituales entre las tres modalidades, sin sustituir las condiciones particulares de cada aseguradora.
| Criterio | A terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Responsabilidad civil obligatoria | Incluida | Incluida | Incluida |
| Daños propios por accidente causado por el asegurado | No incluidos | Habitualmente no incluidos | Incluidos según condiciones y franquicia |
| Robo e incendio | No forman parte del mínimo legal | Pueden incluirse | Pueden incluirse |
| Asistencia en carretera | Según contrato | Según contrato | Según contrato |
| Perfil de utilización orientativo | Vehículo de valor reducido y capacidad de asumir daños propios | Vehículo para el que interesa cubrir determinados riesgos adicionales | Vehículo cuya reparación o sustitución supondría un desembolso importante |
Un automóvil antiguo y de valor económico reducido puede no justificar una prima elevada de daños propios. En cambio, cuando el vehículo tiene un valor considerable o su propietario depende de él para desplazarse diariamente, asumir todos los daños de una colisión puede ser una decisión económicamente difícil.
También influye el entorno. Aparcar habitualmente en la calle puede aumentar el interés por determinadas garantías de robo, incendio o daños específicos, mientras que un uso intensivo o profesional exige comprobar que la utilización declarada coincide con la real.
El precio de la póliza puede variar por el perfil del conductor, la experiencia, el historial de siniestros, el kilometraje, las características del automóvil, las garantías y la franquicia. Ajustar estos elementos de forma veraz permite comparar presupuestos sin ocultar circunstancias relevantes.
En un seguro a todo riesgo con franquicia, el asegurado asume la parte del daño que corresponda según lo pactado. Una prima aparentemente económica puede implicar un desembolso significativo en caso de reparación. También deben revisarse los límites por garantía, los criterios de valoración del vehículo, las exclusiones y las condiciones de asistencia y peritación.
Para comparar dos ofertas, solicita las condiciones completas y verifica que ambas contemplen el mismo uso del automóvil, conductores, garantías y franquicias. La calidad del servicio en caso de siniestro merece una evaluación separada del precio.
El siguiente paso es revisar la póliza actual o solicitar presupuestos comparables, confirmar que la responsabilidad civil obligatoria está vigente y elegir únicamente las coberturas adicionales que respondan a riesgos que no puedas o no quieras asumir personalmente.
¿Es obligatorio llevar el recibo del seguro dentro del coche?
La obligación fundamental es mantener el seguro exigible en vigor. La comprobación administrativa puede realizarse mediante los sistemas de información disponibles. No obstante, conservar una copia accesible de la póliza y del justificante de cobertura facilita resolver incidencias, especialmente tras una contratación reciente.
¿Puede el propietario contratar el seguro aunque otra persona conduzca habitualmente?
La persona que contrata el seguro no tiene por qué coincidir necesariamente con quien conduce habitualmente. Sin embargo, deben facilitarse correctamente los datos solicitados por la aseguradora sobre el conductor, el propietario y el uso del automóvil. Las diferencias entre estas figuras no deben ocultarse si afectan a la valoración del riesgo.
¿El seguro obligatorio cubre los daños de un pasajero del coche responsable?
Los pasajeros perjudicados pueden estar protegidos por la responsabilidad civil obligatoria conforme a las reglas legales aplicables. La exclusión expresa de las lesiones o del fallecimiento del conductor causante no supone una exclusión general de todos los ocupantes del vehículo.
¿Puedo conducir si he pagado el seguro pero todavía no tengo la póliza definitiva?
El pago por sí solo no acredita que la cobertura haya comenzado. Antes de circular, comprueba que la aseguradora haya confirmado la aceptación del contrato y su vigencia efectiva, mediante la póliza o el documento de cobertura provisional correspondiente.
¿El seguro obligatorio evita que tenga que pagar cualquier cantidad después de un accidente?
No. La responsabilidad civil obligatoria protege frente a reclamaciones de terceros dentro de los límites y condiciones legales, pero existen daños excluidos, supuestos de repetición y posibles indemnizaciones superiores a los límites asegurados. Los daños propios y las garantías voluntarias requieren un análisis independiente.