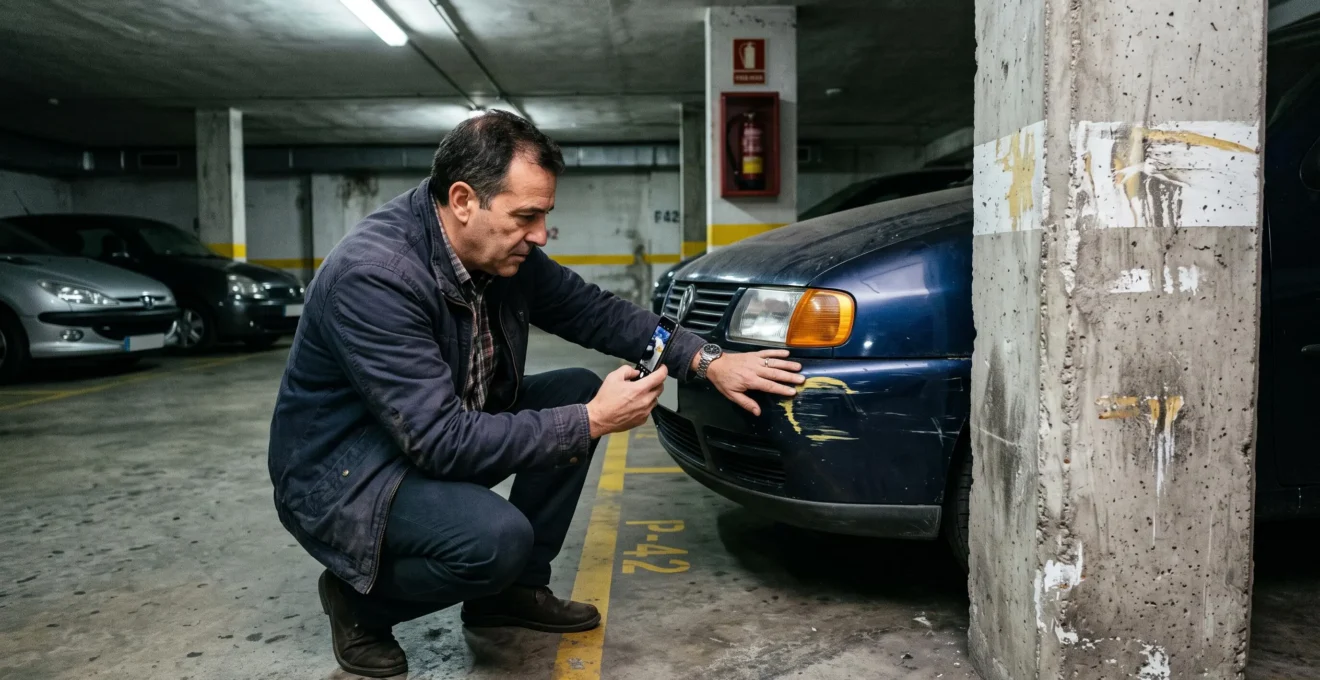
Contratar la cobertura de daños propios merece la pena cuando el coste de reparar o sustituir el automóvil representa un riesgo económico importante para su propietario y la prima adicional resulta proporcionada a la protección obtenida. La decisión depende del valor actual del vehículo, la franquicia, las condiciones de indemnización y la capacidad de afrontar un accidente sin ayuda del seguro.
Un coche nuevo o de elevado valor residual puede justificar un seguro a todo riesgo. En cambio, un turismo antiguo cuyo valor comercial ha disminuido considerablemente puede estar pagando una protección que apenas recuperaría su coste ante un siniestro total. Entre ambos extremos existen situaciones en las que un todo riesgo con franquicia permite limitar las pérdidas importantes sin asumir una prima tan elevada.
En España, el seguro obligatorio protege fundamentalmente frente a la responsabilidad civil por daños a terceros, pero no garantiza la reparación del propio automóvil. Para evaluar si conviene ampliar la póliza hay que distinguir qué accidentes quedarían a cargo del conductor, cuánto pagaría realmente la aseguradora y qué consecuencias tendría declarar un siniestro.
Daños propios: tres criterios para decidir
- Valor del coche: cuanto mayor sea la pérdida económica potencial respecto al coste del seguro, más relevante resulta la garantía.
- Franquicia y siniestralidad: una reparación pequeña puede ser más barata de asumir directamente que de declarar, según la posible repercusión en futuras primas.
- Protección necesaria: retirar los daños propios no implica renunciar a responsabilidad civil, asistencia, defensa jurídica u otras garantías útiles.
- ¿Por qué un golpe contra una columna puede quedar a tu cargo sin daños propios?
- ¿Cómo calcular si compensa declarar un arañazo cuando tienes franquicia?
- ¿Qué cobertura necesitas si encuentras el coche rayado intencionadamente?
- Los límites de la póliza al dañar un turismo en un camino no asfaltado
- ¿En qué momento deja de compensar asegurar los daños propios de un coche usado?
- ¿Cuándo reducir garantías en un coche antiguo sin perder protección necesaria?
- ¿Cuándo dejar de reparar un coche que vuelve al taller cada pocos meses?
- ¿Qué seguro de automóvil conviene según el uso del coche y el presupuesto disponible?
¿Por qué un golpe contra una columna puede quedar a tu cargo sin daños propios?
Si golpeas una columna al maniobrar, el seguro obligatorio de responsabilidad civil no paga los desperfectos de tu automóvil. Para que la aseguradora asuma esa reparación necesitas una garantía de daños propios que cubra el accidente. Sin embargo, si la columna pertenece a un tercero, los daños ocasionados en ella pueden generar una responsabilidad civil indemnizable.
La diferencia está en quién sufre el perjuicio. El seguro obligatorio responde por determinados daños causados a otras personas o a sus bienes, mientras que los desperfectos del vehículo responsable quedan fuera de esa protección. Así lo establece la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, especialmente en sus artículos 1 y 5.
Por eso, un golpe contra un obstáculo fijo puede generar dos gastos independientes: reparar el propio coche y reparar el elemento deteriorado. La existencia de un seguro obligatorio no significa que ambos estén cubiertos.
En el mercado español, las modalidades habituales presentan diferencias relevantes:
| Modalidad | Daños del propio coche | Daños a una columna ajena |
|---|---|---|
| Terceros | No cubiertos por la responsabilidad civil obligatoria. | Pueden cubrirse si existe responsabilidad civil del conductor. |
| Terceros ampliado | Habitualmente no cubiertos por un choque accidental. | Cobertura de responsabilidad civil según las condiciones aplicables. |
| Todo riesgo | Generalmente cubiertos por daños propios, con posibles franquicias y exclusiones. | Cobertura de responsabilidad civil cuando corresponda. |
El caso de un garaje comunitario exige especial atención. Si el conductor golpea una columna perteneciente a la comunidad de propietarios, puede existir responsabilidad frente a esta. No obstante, la titularidad del bien, la relación del conductor con la comunidad y las exclusiones del contrato deben examinarse antes de concluir que existe cobertura.
También importa distinguir entre una columna comunitaria y un elemento que pertenece exclusivamente al propio asegurado. Determinados bienes del tomador, propietario, conductor u otras personas contempladas legalmente quedan excluidos de la responsabilidad civil obligatoria. La existencia de otros seguros, como el de la comunidad, tampoco garantiza por sí sola que la reparación del automóvil esté cubierta.
Declarar un accidente menor requiere valorar sus consecuencias. La comunicación de un siniestro no implica automáticamente un encarecimiento, pero algunas aseguradoras consideran la siniestralidad al calcular la renovación. Si existen daños a terceros, la conveniencia económica de evitar un parte no elimina las obligaciones legales o contractuales de comunicarlo.
Esta separación entre daños propios y responsabilidad civil permite entender por qué una reparación aparentemente sencilla puede terminar siendo un gasto considerable y prepara el cálculo de si interesa utilizar la cobertura contratada.
¿Cómo calcular si compensa declarar un arañazo cuando tienes franquicia?
Para decidir si conviene declarar un arañazo, compara el presupuesto de reparación con la franquicia y con el posible incremento de las primas futuras. Cuando el coste de arreglar el daño por cuenta propia es inferior a la suma de la franquicia y las consecuencias económicas estimadas del parte, puede resultar más conveniente pagar directamente, siempre que no existan otras obligaciones de comunicación.
La franquicia es la parte del daño cubierto que asume el asegurado según lo establecido en el contrato. En una modalidad habitual, la aseguradora indemniza el coste cubierto que supera esa cantidad. Sin embargo, su aplicación puede variar: existen franquicias por siniestro, condiciones específicas para determinados daños y otras modalidades contractuales, incluidas las relacionadas con períodos de inmovilización.
El cálculo comienza con tres datos: presupuesto del taller, franquicia aplicable y cobertura efectiva del daño.
Ejemplo hipotético: declarar o pagar un arañazo
Un propietario recibe un presupuesto de reparación de 450 euros. Su póliza cubre el daño y establece una franquicia de 300 euros por siniestro. Si declara el accidente, asumiría 300 euros y la aseguradora pagaría los 150 euros restantes, suponiendo que no existan otros límites.
Si no declara y paga directamente, desembolsaría 450 euros. La ventaja inmediata de utilizar el seguro sería de 150 euros. Si el parte provocara un encarecimiento acumulado superior a esa cantidad durante las renovaciones posteriores, declarar dejaría de ser la alternativa más barata. El incremento es hipotético: no existe un porcentaje universal aplicable a todas las aseguradoras.
La fórmula básica permite calcular el ahorro inmediato de utilizar la cobertura:
Indemnización estimada = máximo entre cero y coste cubierto de reparación menos franquicia aplicable, sin superar los límites contractuales.
Después debe compararse esa indemnización con el posible sobrecoste futuro de la prima. La comparación relevante no es únicamente cuánto cuesta reparar hoy, sino cuál sería el desembolso acumulado en cada alternativa.
El sistema de bonificaciones y penalizaciones por siniestralidad, conocido habitualmente como bonus-malus, puede modificar el resultado. Cada aseguradora establece sus criterios de tarificación dentro del marco aplicable, por lo que no es correcto atribuir un recargo fijo a todos los partes. Además, declarar un daño no significa necesariamente perder una bonificación.
Hay una diferencia importante entre un arañazo puramente estético y un deterioro que puede agravarse o afectar a la seguridad. La conveniencia de reparar no debe depender exclusivamente de la franquicia. Un daño que compromete un elemento estructural o funcional requiere valoración profesional aunque la reparación resulte costosa.
La decisión debe apoyarse en un presupuesto real y en las condiciones de la póliza, no en la suposición de que cualquier siniestro cubierto conviene declararlo. El mismo razonamiento adquiere nuevos matices cuando el daño es intencionado y no existe un responsable identificado.
¿Qué cobertura necesitas si encuentras el coche rayado intencionadamente?
Los arañazos provocados intencionadamente por otra persona suelen requerir una garantía de daños propios o una cobertura específica de vandalismo. Un seguro a terceros ampliado que incluya robo, incendio y lunas no necesariamente protege la carrocería frente a actos vandálicos. La indemnización dependerá de las garantías contratadas, las exclusiones y la franquicia aplicable.
La distinción es importante porque el término comercial «terceros ampliado» no identifica una lista universal de coberturas. Una póliza puede incluir protección frente a determinados daños sin cubrir una llave pasada intencionadamente por una puerta.
La explicación de la OCU sobre los coches vandalizados distingue entre seguros a terceros y a todo riesgo, e indica que estos últimos suelen contemplar los daños vandálicos, con las franquicias y exclusiones correspondientes.
También debe diferenciarse el vandalismo de un golpe de aparcamiento causado por un conductor desconocido. Aunque el resultado visible pueda parecer similar, las circunstancias del hecho y la cobertura invocada no tienen por qué ser las mismas.
| Situación | Qué conviene acreditar | Cobertura que debe revisarse |
|---|---|---|
| Arañazos intencionados | Características de los daños, fotografías, denuncia cuando proceda y demás indicios disponibles. | Daños propios o garantía específica de vandalismo. |
| Golpe de un vehículo desconocido | Daños observados, posibles testigos, grabaciones disponibles y circunstancias del accidente. | Daños propios y posibles vías de reclamación según la identificación del responsable y las circunstancias. |
| Daño causado por un tercero identificado | Identificación del responsable y pruebas de su intervención. | Reclamación de responsabilidad civil y, cuando corresponda, garantías propias contratadas. |
Encontrar un daño en el aparcamiento no prueba automáticamente que exista vandalismo. Las marcas, los indicios y la información disponible pueden orientar la valoración, pero la aseguradora debe analizar el siniestro conforme al contrato y a las circunstancias acreditadas.
Tras descubrir los desperfectos, resulta conveniente documentar el estado del vehículo antes de repararlo. Las fotografías generales y de detalle, la ubicación, la fecha aproximada del descubrimiento y los posibles testigos pueden ayudar a reconstruir lo ocurrido. Si existen indicios de un acto delictivo, presentar una denuncia permite dejar constancia formal de los hechos; la exigencia de aportarla al expediente dependerá del siniestro y de las condiciones aplicables.
En España, el artículo 16 de la Ley de Contrato de Seguro establece un plazo general máximo de siete días desde que se conoce el siniestro para comunicarlo, salvo que la póliza conceda un plazo más amplio. Una comunicación tardía no implica automáticamente perder la indemnización: deben considerarse las consecuencias previstas legalmente.
El entorno de estacionamiento también influye en la conveniencia de contratar esta garantía. Un coche que permanece habitualmente en la calle presenta una exposición distinta de otro guardado en una plaza privada. Sin embargo, no puede deducirse una frecuencia concreta de vandalismo únicamente del tipo de aparcamiento: también importan la ubicación, el acceso y las circunstancias particulares.
Para valorar la rentabilidad, conviene comparar el sobreprecio anual de los daños propios con el coste de posibles reparaciones de carrocería y la parte que quedaría a cargo del asegurado. Una franquicia elevada puede reducir considerablemente la utilidad del seguro para arañazos aislados.
La cobertura adecuada depende de la exposición al riesgo y de las condiciones escritas, no de la denominación comercial. También es esencial conocer dónde deja de actuar el seguro, especialmente cuando el vehículo circula fuera de las vías habituales.
Los límites de la póliza al dañar un turismo en un camino no asfaltado
Un seguro a todo riesgo no garantiza necesariamente la reparación de cualquier daño sufrido en un camino sin asfaltar. Algunas pólizas establecen limitaciones relacionadas con el tipo de vía, su aptitud para la circulación o el uso del automóvil. Para determinar si existe cobertura hay que analizar el lugar del accidente, la garantía contratada y las exclusiones aplicables.
La diferencia entre un camino rural transitable y un terreno destinado a prácticas todoterreno puede resultar decisiva. La ausencia de asfalto no demuestra por sí sola que una vía sea inapta para la circulación, del mismo modo que poder acceder físicamente a un terreno no significa que cualquier uso esté asegurado.
El contrato puede emplear expresiones como «vías aptas para la circulación», «terrenos no aptos» o referencias específicas a actividades excluidas. Su interpretación debe hacerse conforme a las condiciones de la póliza y a los requisitos legales que rigen las cláusulas limitativas.
También importa el uso declarado del vehículo. Un turismo particular empleado ocasionalmente para llegar a una vivienda rural no presenta necesariamente las mismas circunstancias contractuales que otro utilizado regularmente en actividades profesionales sobre terrenos difíciles.
El asegurado debe comprobar si su póliza contempla correctamente los desplazamientos habituales, especialmente cuando cambia la actividad del automóvil. No debe suponerse que todas las compañías excluyen el mismo tipo de trayecto ni que una clasificación administrativa del vehículo determina por sí sola el resultado.
La valoración del siniestro depende igualmente del daño y de sus causas. Golpear una piedra, deteriorar los bajos en un desnivel o sufrir una salida de vía puede plantear cuestiones diferentes sobre la cobertura contratada. Una aseguradora podría discutir la aplicación de una exclusión si concurren sus requisitos, pero el rechazo o la reducción de una indemnización necesitan una justificación contractual y legal adecuada.
El conductor tampoco debe confundir los daños propios con la asistencia en viaje. Una póliza puede cubrir una reparación y limitar determinados servicios de rescate, o contemplar asistencia bajo condiciones distintas de las previstas para indemnizar los daños materiales.
Antes de contratar, conviene revisar cuatro aspectos:
- La definición contractual de vías y terrenos admitidos.
- Las exclusiones relacionadas con circulación fuera de carretera o actividades especiales.
- La correspondencia entre el uso real y el declarado del automóvil.
- Las condiciones de asistencia, remolque y rescate cuando el vehículo queda inmovilizado.
Si existe incertidumbre sobre un trayecto habitual, es preferible solicitar una aclaración escrita de la aseguradora. Esa respuesta permite comparar ofertas sobre una situación concreta y reduce el riesgo de contratar pensando que el término «todo riesgo» equivale a cobertura sin límites.
La utilidad de los daños propios depende tanto de los accidentes potencialmente cubiertos como de las restricciones del contrato. Esta comprobación cobra especial importancia cuando el automóvil pierde valor y mantener una garantía amplia empieza a resultar menos rentable.
¿En qué momento deja de compensar asegurar los daños propios de un coche usado?
La cobertura de daños propios deja de compensar cuando su coste adicional resulta desproporcionado frente a la indemnización que podría recibirse y al riesgo económico que el propietario necesita evitar. No existe una edad fija para retirarla: la decisión debe basarse en el valor actual del automóvil, la prima, la franquicia y las reglas de valoración del contrato.
La depreciación modifica progresivamente el equilibrio entre coste y protección. Un automóvil que tenía un valor elevado cuando se contrató el seguro puede conservar una prima significativa cuando su valor de mercado ya es mucho menor.
La comparación debe hacerse con el coste incremental de los daños propios, no necesariamente con el precio completo de la póliza. La responsabilidad civil y otras garantías seguirían siendo necesarias o convenientes aunque se eliminara esa protección.
También es indispensable distinguir las diferentes valoraciones que puede utilizar una aseguradora:
| Criterio | Qué representa | Qué comprobar |
|---|---|---|
| Valor a nuevo | Valor relacionado con un vehículo nuevo según la definición contractual. | Durante qué período se aplica y con qué condiciones. |
| Valor venal | Valor del vehículo inmediatamente antes del siniestro conforme al criterio previsto en la póliza. | Cómo se determina y qué ajustes contempla el contrato. |
| Valor de mercado o compraventa | Valor asociado a vehículos comparables en el mercado, según la definición pactada. | Si constituye realmente la referencia de indemnización y cómo se calcula. |
| Valor pactado | Importe o sistema de valoración acordado expresamente. | Sus condiciones, alcance y límites. |
La Ley de Contrato de Seguro establece reglas relevantes para la valoración y la indemnización de daños. Sus artículos 26, 27 y 28 contemplan, entre otros aspectos, la prohibición de enriquecimiento injusto, el límite de la suma asegurada y la posibilidad de pactar expresamente una valoración.
Por tanto, no es correcto asumir que todos los coches usados se indemnizan exclusivamente por su valor venal. La modalidad contratada puede cambiar sustancialmente la cantidad recuperable, sobre todo en caso de siniestro total.
Ejemplo hipotético: revisar la prima de un coche usado
Un turismo tiene un valor de referencia de 4.000 euros. Mantener los daños propios supone pagar 350 euros adicionales al año y la franquicia es de 400 euros. En cinco renovaciones, suponiendo que no cambien las primas ni las condiciones, el coste adicional acumulado sería de 1.750 euros, sin incluir posibles franquicias por siniestros.
Ese importe no demuestra por sí solo que la cobertura sea inconveniente: también debe considerarse la posibilidad de un accidente importante, la indemnización contractual y la capacidad del propietario para afrontar la pérdida. El ejemplo sirve para mostrar que el coste acumulado puede ser relevante respecto al valor del coche.
Una revisión anual puede organizarse comparando la prima actual con dos presupuestos alternativos equivalentes, uno con daños propios y otro sin esa garantía. Después debe actualizarse el valor del coche y comprobar qué cantidad permitiría recuperar la póliza ante daños reparables y ante pérdida total.
El riesgo no debe evaluarse únicamente mediante una comparación entre prima y valor venal. Una franquicia relativamente pequeña puede hacer útil la cobertura para una reparación importante, mientras que una indemnización limitada por pérdida total puede reducir su atractivo. Además, no todos los siniestros producirían la misma indemnización.
La situación financiera del propietario completa el análisis. Para quien dispone de recursos suficientes para sustituir un coche de escaso valor, asumir ese riesgo puede ser razonable. Para quien necesita el vehículo diariamente y no podría reemplazarlo, una cobertura amplia puede conservar utilidad incluso cuando la rentabilidad estrictamente esperada resulte discutible.
Checklist para revisar si debes mantener los daños propios
- Solicita una estimación actualizada del valor de tu automóvil y conserva el documento o las referencias comparables utilizadas.
- Pide dos presupuestos equivalentes, con y sin daños propios, e identifica por escrito el coste anual adicional de la garantía.
- Localiza la franquicia, las exclusiones y las reglas de indemnización por siniestro total; anota los importes y condiciones relevantes.
- Calcula el coste adicional de mantener la garantía durante el período que prevés conservar el coche, indicando las hipótesis utilizadas.
- Compara el resultado con tus ahorros disponibles y solicita una simulación contractual antes de modificar la póliza; conserva la comparación final.
Retirar esta garantía no equivale a dejar el coche sin protección. El siguiente paso consiste en separar las coberturas ligadas al valor del automóvil de aquellas que protegen frente a responsabilidades, gastos y necesidades que no desaparecen con la depreciación.
¿Cuándo reducir garantías en un coche antiguo sin perder protección necesaria?
Conviene reducir las garantías de un coche antiguo cuando el ahorro obtenido justifica asumir determinados daños materiales, pero sin eliminar la responsabilidad civil obligatoria ni descuidar las coberturas que protegen al conductor o facilitan la asistencia y las reclamaciones. El ajuste debe realizarse garantía por garantía, comparando la nueva póliza con las necesidades reales.
La primera separación consiste en distinguir las coberturas vinculadas al valor patrimonial del vehículo de las que responden a otras necesidades. Los daños propios, el robo o el incendio pueden perder atractivo económico conforme se deprecia el automóvil. En cambio, la responsabilidad frente a terceros no desaparece por conducir un coche antiguo.
La protección del conductor merece una evaluación específica porque la responsabilidad civil obligatoria no cubre las lesiones del conductor responsable. La defensa jurídica y la asistencia también pueden resultar valiosas con independencia del precio de mercado del vehículo, aunque su contratación y alcance deban analizarse por separado.
Las garantías intermedias no tienen por qué conservarse o eliminarse como un bloque indivisible. La cobertura de lunas puede seguir siendo útil si sustituir un cristal representa un gasto significativo. El robo o el incendio deben valorarse considerando el importe indemnizable, el riesgo y el sobreprecio de cada garantía.
| Garantía | Criterio de decisión | Precaución |
|---|---|---|
| Responsabilidad civil obligatoria | Mantener la cobertura legalmente exigida. | No debe confundirse con la protección voluntaria de daños propios. |
| Daños propios | Comparar prima adicional, franquicia y pérdida económica potencial. | Revisar la valoración del vehículo ante siniestro total. |
| Lunas | Comparar el sobreprecio con el coste potencial de sustitución. | Comprobar cristales y supuestos cubiertos. |
| Robo e incendio | Valorar riesgo, indemnización y coste adicional. | Examinar exclusiones y reglas de valoración. |
| Asistencia en viaje | Considerar antigüedad, frecuencia de uso y necesidad de remolque. | Comprobar límites, ámbito y posibles servicios alternativos. |
| Defensa jurídica y accidentes del conductor | Evaluar los gastos y riesgos personales que se pretende cubrir. | No asumir que todas las modalidades incorporan idénticos límites. |
El ahorro anunciado por cambiar de modalidad debe examinarse con cuidado. Una póliza más barata puede alterar simultáneamente franquicias, asistencia, límites de remolque o prestaciones que antes estaban incluidas. Por eso interesa solicitar una simulación completa y no limitarse a comparar recibos.
También conviene comprobar si existe una protección alternativa real. Por ejemplo, un programa de mantenimiento podría incorporar determinados servicios de asistencia, pero habría que verificar su disponibilidad, ámbito geográfico y condiciones antes de retirar esa prestación del seguro.
La situación de financiación también influye. Cuando desaparecen determinadas obligaciones contractuales asociadas al préstamo o financiación, puede aumentar la libertad para modificar las garantías. Sin embargo, no todos los contratos de financiación exigen un seguro a todo riesgo y cualquier obligación concreta debe comprobarse documentalmente.
La reducción adecuada es la que conserva una protección proporcional al uso, al patrimonio y a las necesidades del conductor. Si el automóvil comienza además a acumular averías, la cuestión deja de ser exclusivamente aseguradora y pasa a incluir la viabilidad económica de seguir utilizándolo.
¿Cuándo dejar de reparar un coche que vuelve al taller cada pocos meses?
Dejar de reparar un coche puede resultar económicamente razonable cuando el coste previsible de mantenerlo, incluyendo averías recurrentes, inmovilizaciones y riesgos pendientes, supera el coste de disponer de una alternativa comparable. No basta con sumar facturas pasadas: también deben evaluarse el estado actual, la seguridad, el valor de mercado y las reparaciones futuras probables.
Una avería aislada de importe elevado no siempre justifica sustituir el vehículo. Del mismo modo, varias intervenciones pequeñas pueden revelar un deterioro progresivo que hace menos fiable seguir utilizándolo.
Para analizar la situación conviene ordenar las reparaciones recientes y distinguir entre mantenimiento periódico, averías imprevistas y daños causados por accidentes. Esta clasificación es esencial porque las consecuencias sobre el seguro son diferentes.
Las averías mecánicas derivadas del uso o del desgaste ordinario no suelen formar parte de la garantía habitual de daños propios. En cambio, los desperfectos causados por un accidente cubierto pueden indemnizarse según las condiciones contratadas. Si el conductor confunde ambos conceptos, puede conservar una póliza cara esperando una protección que realmente no tiene.
Los siniestros repetidos también pueden indicar que la franquicia o las garantías necesitan revisión. No obstante, aumentar la cobertura no corrige por sí mismo las circunstancias que provocan accidentes ni garantiza que el precio siga siendo conveniente.
La comparación entre reparar y sustituir puede organizarse mediante una estimación del coste futuro:
- Reparaciones necesarias para recuperar un funcionamiento adecuado.
- Mantenimiento y sustitución previsible de componentes desgastados.
- Coste de transporte alternativo durante las inmovilizaciones.
- Gastos esperados de asegurar y utilizar el vehículo.
- Coste neto de adquirir y utilizar otro automóvil comparable, descontando el valor recuperable del actual.
Ejemplo hipotético: reparar o cambiar de coche
Un automóvil cuyo valor de mercado estimado es de 2.500 euros necesita una reparación inmediata de 1.200 euros. El taller identifica otras intervenciones previsibles por 900 euros. El propietario tendría que valorar un desembolso potencial de 2.100 euros, además de los costes de inmovilización.
La comparación con el valor del vehículo revela que la inversión es elevada, pero no resuelve automáticamente la decisión. Si comprar y poner en condiciones un sustituto fiable cuesta mucho más, reparar podría seguir siendo razonable. La antigüedad, la seguridad y la incertidumbre sobre futuras averías pueden inclinar el resultado contrario.
Es importante no atribuir al seguro de daños propios todas las reparaciones pendientes. Un vehículo de escaso valor puede tener garantías cuya indemnización ante una pérdida total esté limitada por el criterio contractual de valoración. Además, la franquicia y otros límites pueden reducir el importe que recibe el asegurado.
La seguridad constituye un criterio independiente de la rentabilidad. El estado de los frenos, neumáticos, dirección, estructura y otros elementos críticos debe evaluarse profesionalmente. Si no es posible garantizar condiciones adecuadas de circulación, el coste de seguir conduciendo no puede reducirse a una operación financiera.
Finalmente, los gastos ya realizados no deberían justificar nuevas reparaciones por sí solos. La decisión debe concentrarse en los costes y beneficios futuros de conservar el coche frente a sustituirlo.
Cuando reparar deja de ser conveniente, también pierde sentido mantener determinadas garantías asociadas a un vehículo que se prevé sustituir. En cambio, si se decide conservarlo, la póliza debe adaptarse al uso real y al riesgo económico que todavía representa.
Claves para elegir la póliza adecuada
- Calcula el precio de la protección adicional, no solo el importe total del seguro, y relaciónalo con la pérdida económica que puedes soportar.
- Comprueba que la modalidad elegida responde a los riesgos concretos de circulación, estacionamiento y uso profesional o particular.
- Revisa las condiciones al renovar: una póliza adecuada para un coche nuevo puede dejar de serlo cuando disminuyen su valor o sus necesidades de utilización.
¿Qué seguro de automóvil conviene según el uso del coche y el presupuesto disponible?
El seguro de automóvil más conveniente es el que combina una prima asumible con protección suficiente frente a los riesgos que el propietario no puede afrontar por sí mismo. Un coche nuevo de elevado valor puede justificar daños propios; uno usado y de bajo valor puede encajar mejor en terceros ampliado. La elección depende del uso, el estacionamiento, la financiación y las condiciones contractuales.
La comparación comienza identificando cómo se utiliza realmente el automóvil. Los kilómetros recorridos, los desplazamientos urbanos o por carretera, el lugar donde permanece estacionado y su utilización profesional pueden cambiar la exposición al riesgo y la adecuación de las garantías.
El presupuesto disponible determina otra parte de la decisión. Una prima baja reduce el gasto inmediato, pero puede dejar al conductor expuesto a reparaciones que no podría afrontar. Una modalidad más completa limita ciertos riesgos a cambio de un coste recurrente que debe justificarse.
Para orientar la elección, pueden distinguirse varios perfiles habituales:
| Perfil | Modalidad que conviene evaluar | Aspecto decisivo |
|---|---|---|
| Coche nuevo o de alto valor | Todo riesgo, con o sin franquicia. | Coste de reparación, posible pérdida total y capacidad de asumir la franquicia. |
| Coche usado de valor intermedio | Todo riesgo con franquicia o terceros ampliado. | Diferencia de prima y valor de la protección adicional. |
| Coche antiguo de bajo valor | Terceros o terceros ampliado con garantías seleccionadas. | Indemnización potencial frente al coste anual de mantener cada garantía. |
| Coche estacionado habitualmente en la calle | Modalidad con las garantías pertinentes para los daños que se desea cubrir. | Vandalismo, robo, lunas y franquicias, según las circunstancias. |
| Coche utilizado profesionalmente | Póliza compatible con el uso declarado y las necesidades específicas. | Limitaciones contractuales y correspondencia con la actividad. |
La tabla es orientativa: no establece qué póliza necesita obligatoriamente cada perfil. Dos conductores con coches similares pueden elegir coberturas diferentes si su capacidad de ahorro, sus desplazamientos y las consecuencias de quedarse sin vehículo son distintas.
En un automóvil nuevo financiado, conviene consultar tanto la póliza como el contrato de financiación. Algunas operaciones pueden incorporar exigencias relativas a la conservación o aseguramiento del vehículo, pero no existe una obligación general de contratar un todo riesgo por el simple hecho de financiar un coche.
Un propietario de un turismo usado que circula principalmente por ciudad puede plantearse asumir pequeños daños de carrocería y conservar garantías específicas. Sin embargo, esta decisión cambia si una reparación importante o la pérdida del automóvil comprometería sus desplazamientos esenciales.
Para comparar correctamente dos ofertas es necesario mantener constantes las características del coche, el conductor y el uso declarado. Después pueden examinarse las diferencias reales en franquicias, valoración ante siniestro total, asistencia, exclusiones y garantías adicionales.
El precio de renovación no debe ser el único criterio. Una póliza aparentemente económica puede incorporar una franquicia superior o condiciones menos favorables para determinados daños. Del mismo modo, una prima más alta no garantiza necesariamente una protección mejor en todos los escenarios.
La adecuación del seguro cambia con el tiempo. Mudarse, disponer de una plaza de garaje, reducir los desplazamientos, cambiar de actividad o terminar de pagar el vehículo son circunstancias que pueden justificar una nueva comparación.
La revisión periódica debe incluir también las condiciones particulares y generales. Es especialmente importante comprobar si las cláusulas que limitan derechos cumplen las exigencias legales correspondientes y si las garantías ofrecidas coinciden con las necesidades declaradas.
La decisión práctica consiste en solicitar presupuestos comparables de las modalidades que encajen con el vehículo, calcular el coste adicional de los daños propios y comprobar la indemnización posible en los escenarios que más preocupan. Con esa información, se puede elegir una prima compatible con el presupuesto sin asumir riesgos económicos desconocidos ni pagar por garantías de utilidad limitada.
¿El seguro a todo riesgo paga siempre el importe completo de una reparación?
No necesariamente. La indemnización depende de que el siniestro esté cubierto, de la franquicia y de los límites establecidos en la póliza. También pueden aplicarse exclusiones o criterios específicos de valoración. Por tanto, contratar todo riesgo no significa tener garantizado el pago íntegro de cualquier reparación.
¿Es mejor contratar daños propios con franquicia o sin franquicia?
La modalidad con franquicia puede resultar conveniente cuando reduce suficientemente la prima y el propietario puede asumir su importe en caso de accidente. Una modalidad sin franquicia puede ser más adecuada si se desea limitar el desembolso por reparaciones cubiertas. La elección debe basarse en presupuestos equivalentes y en las condiciones de aplicación de cada contrato.
¿Se puede contratar daños propios después de comprar un coche usado?
Puede ser posible, siempre que la aseguradora ofrezca esa garantía para el vehículo y acepte su contratación. La compañía puede establecer requisitos de valoración o comprobación del estado del automóvil. Los desperfectos anteriores a la contratación no quedan automáticamente cubiertos por la nueva póliza.
¿La asistencia en carretera está incluida siempre en los daños propios?
No. La asistencia en viaje es una prestación que debe comprobarse de manera independiente. Su inclusión, ámbito territorial, condiciones de remolque y supuestos de intervención dependen del contrato. Es posible encontrar pólizas sin daños propios que incorporen asistencia, así como modalidades amplias con limitaciones específicas de ese servicio.
¿Qué ocurre si se declara un siniestro cuando el coche está próximo a causar baja?
La aseguradora debe analizar el hecho conforme a la cobertura vigente, las circunstancias del accidente y los límites de indemnización. Que el vehículo tenga poco valor o vaya a dejar de utilizarse no determina por sí solo el resultado. Si corresponde valorar una pérdida total, habrá que aplicar los criterios previstos en la póliza y la normativa pertinente.