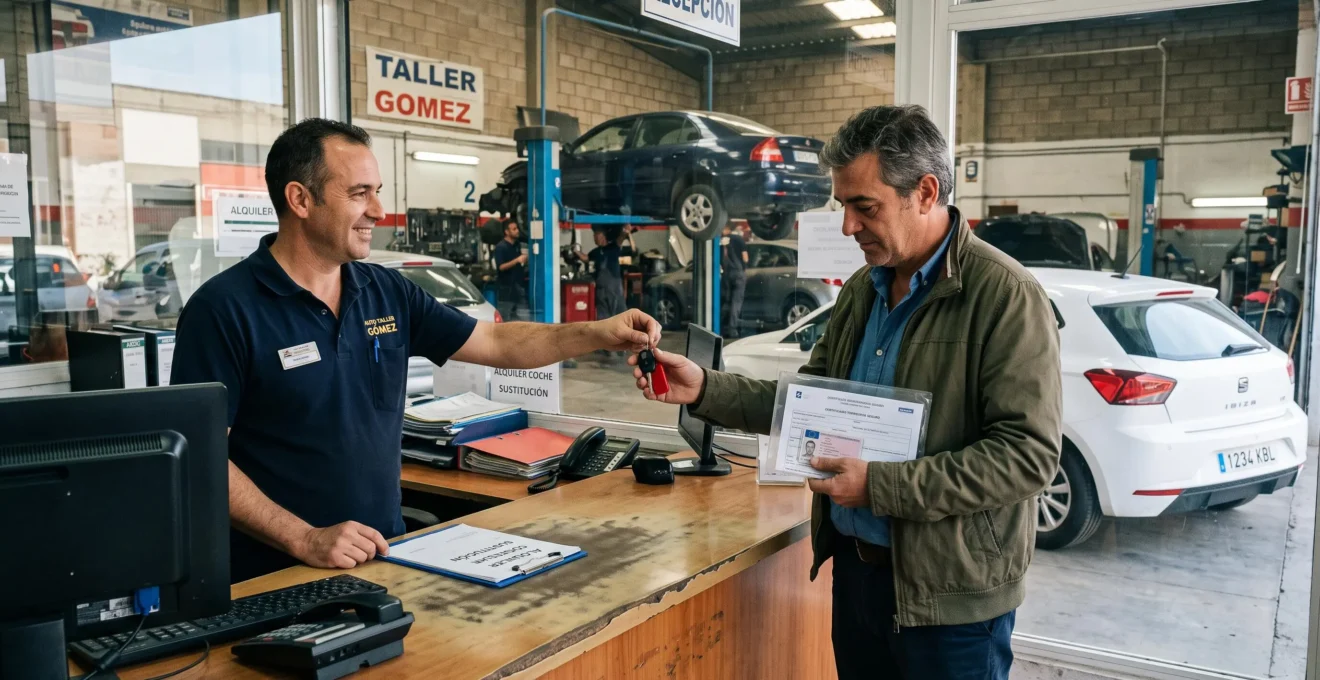
Quedarse sin coche durante una reparación puede alterar los desplazamientos al trabajo, las obligaciones familiares y las actividades cotidianas. Un vehículo de sustitución permite mantener la movilidad, pero no existe un derecho automático a recibirlo por cualquier avería o accidente. Su disponibilidad depende del origen de la cobertura, de las circunstancias de la inmovilización y de las condiciones aplicables.
En España, los días de coche de sustitución tampoco son iguales para todos los conductores. Algunas garantías contemplan periodos diferentes según se trate de una avería, un accidente o un robo. Además, la cobertura puede finalizar cuando el taller comunica que el vehículo está reparado, aunque no se haya agotado el máximo de días contratado.
Antes de aceptar un vehículo temporal, conviene comprobar los requisitos de entrega, las posibles fianzas, los gastos excluidos y el procedimiento de devolución. Estas condiciones determinan si la solución ofrecida permite mantener realmente los desplazamientos sin asumir costes imprevistos.
Lo esencial sobre el coche de sustitución
- Derecho condicionado: depende de la póliza, una garantía comercial, un acuerdo con el taller u otra obligación aplicable; no basta con que el coche esté averiado.
- Duración variable: no existe un plazo legal universal. Como ejemplo de una cobertura concreta, Allianz Direct anuncia máximos de 5 días por avería, 15 por determinados siniestros y 30 por robo total.
- Gastos y devolución: la fianza, el combustible, las franquicias y la fecha de devolución deben comprobarse antes de recoger el vehículo.
- ¿Por qué una avería mecánica puede no dar acceso a un coche de sustitución?
- ¿Qué documentos y depósito pueden pedirte al recoger un coche de sustitución?
- ¿Coche de sustitución o compensación diaria si el taller tarda dos semanas?
- Los costes del vehículo de sustitución que pueden quedar a cargo del conductor
- ¿Cuándo debes devolver el coche de sustitución tras recibir el aviso del taller?
- ¿Por qué estar semanas sin coche puede generar perjuicios más allá de la reparación?
- ¿Asistencia al coche o a las personas para una familia que viaja con menores?
- ¿Qué asistencia en carretera necesitas si viajas por España con frecuencia?
¿Por qué una avería mecánica puede no dar acceso a un coche de sustitución?
Una avería mecánica no garantiza por sí sola el acceso a un coche de sustitución porque esta prestación depende de las coberturas contratadas o de otros compromisos aplicables. La póliza puede excluir determinadas averías, exigir que el vehículo quede inmovilizado o limitar la sustitución a accidentes y robos. También pueden existir condiciones específicas del fabricante o del taller.
En España, la Ley de Contrato de Seguro publicada en el BOE establece, en su artículo 1, que las prestaciones de la aseguradora se realizan dentro de los límites pactados y respecto de los riesgos cubiertos. No impone una duración universal ni obliga a proporcionar un vehículo temporal ante cualquier avería.
Para determinar si existe cobertura, es necesario distinguir tres vías:
- Seguro de automóvil: puede incluir el vehículo de sustitución dentro de la asistencia o como garantía adicional. Los supuestos cubiertos y los días disponibles dependen del contrato.
- Garantía del fabricante: algunas garantías o programas comerciales de movilidad contemplan transporte alternativo durante determinadas reparaciones, sujetos a requisitos propios.
- Taller o concesionario: puede ofrecer un vehículo de cortesía o sustitución conforme a sus condiciones comerciales, sin que ello implique un derecho general a recibirlo gratuitamente.
También importa cómo se ha producido la inmovilización. Una avería que impide continuar un viaje puede recibir un tratamiento distinto al de un problema mecánico detectado durante una revisión programada. Del mismo modo, una avería consecuencia de un accidente puede quedar encuadrada en una cobertura diferente de la avería mecánica ordinaria.
Las modalidades básicas, intermedias y superiores no responden a un modelo uniforme del mercado. Por tanto, no debe suponerse que un seguro a todo riesgo incluye necesariamente coche de sustitución ni que una póliza básica siempre lo excluye.
Antes de contratar o ampliar una garantía, resulta útil comparar su prima adicional con el coste de recurrir a transporte alternativo durante una inmovilización prolongada. Sin precios concretos de ambas opciones, no puede afirmarse que la ampliación resulte siempre más económica.
Una vez identificada la cobertura, el siguiente paso consiste en verificar si se cumplen las condiciones prácticas necesarias para recibir el vehículo. Tener derecho a la prestación no significa necesariamente poder retirarlo sin documentación ni garantías adicionales.
¿Qué documentos y depósito pueden pedirte al recoger un coche de sustitución?
Para recoger un coche de sustitución pueden pedirte un documento de identidad, el permiso de conducir vigente, una referencia del siniestro o de la reparación y una tarjeta de crédito a nombre del conductor principal. Si interviene una empresa de alquiler, también puede exigir una fianza y aplicar una franquicia por daños. Los requisitos exactos dependen del proveedor.
La documentación permite comprobar la identidad del conductor, su habilitación para conducir y la autorización para utilizar el vehículo temporal. Antes de desplazarte al punto de entrega, solicita una confirmación de los documentos aceptados.
- DNI, NIE u otro documento admitido: para identificar al conductor.
- Permiso de conducir en vigor: válido para la categoría del vehículo entregado.
- Justificante de reparación o siniestro: cuando lo requiera la aseguradora o el proveedor.
- Tarjeta de pago aceptada: si se necesita bloquear una fianza.
- Autorización de entrega: cuando el servicio se gestiona mediante una aseguradora, fabricante o taller.
La fianza y la franquicia cumplen funciones distintas. El depósito es una cantidad que el proveedor puede bloquear como garantía. La franquicia determina la parte de determinados daños que corresponde asumir al conductor según el contrato. No tienen por qué coincidir, y su aplicación depende de las condiciones y de la responsabilidad que proceda.
Una tarjeta de débito no siempre se acepta para constituir la garantía. Algunas empresas exigen específicamente una tarjeta de crédito, por lo que conviene confirmar tanto el tipo de tarjeta como el importe del bloqueo antes de acudir a recoger el coche.
El contrato también debe aclarar qué daños están asegurados. La información de Your Europe sobre el alquiler de vehículos recuerda que la cobertura obligatoria de responsabilidad civil frente a terceros no implica que todos los daños del coche alquilado estén cubiertos.
Conviene revisar especialmente las condiciones relativas a neumáticos, llantas, cristales, bajos y daños interiores. Estas exclusiones no son universales, pero pueden modificar considerablemente la responsabilidad económica del conductor.
Lista de comprobación antes de recoger las llaves
- Solicita a la aseguradora o al proveedor una confirmación escrita de la autorización y conserva el número de expediente.
- Comprueba los documentos y el tipo de tarjeta admitidos; guarda la respuesta del proveedor con los requisitos de entrega.
- Pide el importe de la fianza, la franquicia y las exclusiones; conserva una copia de las condiciones económicas.
- Fotografía carrocería, llantas, cristales, interior, combustible y kilometraje; guarda un registro fechado del estado inicial.
- Revisa y conserva el contrato firmado, con la fecha de devolución, las condiciones de uso y los teléfonos de asistencia.
Con las condiciones de recogida claras, queda por decidir si interesa utilizar el coche facilitado o buscar una alternativa de movilidad que se adapte mejor a la duración de la reparación.
¿Coche de sustitución o compensación diaria si el taller tarda dos semanas?
Si el taller necesita dos semanas para reparar tu vehículo, la mejor alternativa depende de la cobertura disponible y de tus desplazamientos diarios. Un coche de sustitución permite mantener una movilidad similar a la habitual; una compensación económica puede ofrecer mayor flexibilidad. Sin embargo, no todas las pólizas permiten elegir libremente entre ambas opciones ni cubren catorce días completos.
La sustitución resulta especialmente práctica cuando necesitas conducir todos los días y el vehículo disponible tiene capacidad suficiente. En cambio, una prestación económica para transporte alternativo puede ser útil si realizas desplazamientos puntuales o puedes combinar transporte público, taxi y otros medios.
Antes de elegir, conviene comparar las condiciones reales de cada modalidad:
| Criterio | Coche de sustitución | Compensación económica |
|---|---|---|
| Movilidad | Permite conducir un vehículo temporal. | Permite utilizar los medios admitidos por la cobertura. |
| Gestión | La entrega suele coordinarse mediante un proveedor asociado. | Puede requerir organizar y pagar inicialmente los desplazamientos. |
| Disponibilidad | Depende de la flota y de las condiciones del servicio. | Depende de que exista derecho a la prestación económica. |
| Justificantes | Contrato de entrega y documentación exigida. | Facturas, recibos u otros comprobantes, según la póliza. |
| Límites | Días, categoría, territorio y posibles kilómetros. | Importe diario, gastos admitidos y duración máxima. |
Un ejemplo concreto permite comprender estos límites. Las condiciones del vehículo de sustitución de Allianz Direct anuncian, para su garantía adicional, hasta 5 días naturales por determinadas averías, 15 días por accidentes y otros siniestros incluidos, y 30 días por robo total.
La misma oferta contempla, cuando no hay vehículo disponible en la zona, el reembolso de hasta 30 euros diarios para determinados medios alternativos, dentro de los límites establecidos. No se trata de una compensación universal ni de una elección incondicional entre dinero y coche.
Caso práctico hipotético: reparación de dos semanas
Un conductor necesita su coche para acudir al trabajo y el taller estima una reparación de catorce días. Su garantía contratada contempla un máximo de cinco días de sustitución para la avería concreta.
Aunque la reparación dure dos semanas, esa cobertura no garantiza el vehículo temporal durante todo el periodo. El conductor deberá confirmar si existe alguna prestación complementaria y organizar sus desplazamientos para los días no cubiertos.
Para justificar la necesidad de movilidad, resulta útil solicitar al taller un presupuesto escrito con la fecha prevista de entrega. El Real Decreto 1457/1986 sobre talleres de reparación reconoce el derecho a solicitar ese presupuesto y regula la información que debe contener.
La fecha estimada ayuda a organizar los desplazamientos y acreditar la inmovilización, pero no amplía automáticamente la duración del seguro. Asimismo, cualquier reembolso debe confirmarse por escrito, indicando el importe, los medios admitidos, los justificantes y el límite temporal.
Elegir la modalidad más adecuada exige valorar no solo cuántos días se cubren, sino también los gastos que pueden surgir durante el uso del vehículo temporal.
Los costes del vehículo de sustitución que pueden quedar a cargo del conductor
Que una aseguradora o un taller facilite un coche de sustitución no significa que todos los gastos estén incluidos. El conductor puede tener que pagar el combustible, los peajes, el aparcamiento, determinados daños, las multas y los servicios adicionales que acepte. También pueden existir suplementos por una categoría superior o por superar los límites de uso contratados.
Es importante diferenciar los costes ordinarios de utilización de los importes que solo se aplican cuando se incumple alguna condición del servicio.
| Concepto | Cuándo puede asumirlo el conductor | Qué comprobar |
|---|---|---|
| Combustible | Durante el uso o al devolver el coche con menos combustible del exigido. | Política de entrega y devolución. |
| Peajes y aparcamiento | Durante los desplazamientos realizados. | Servicios incluidos y gastos excluidos. |
| Daños | Según la responsabilidad y las condiciones del seguro del vehículo temporal. | Franquicia, exclusiones y cobertura adicional. |
| Kilometraje adicional | Cuando existe un límite contractual y se supera. | Kilómetros incluidos y tarifa de exceso. |
| Categoría superior | Cuando se solicita un vehículo de mayor categoría y se aplica un suplemento. | Modelo autorizado y diferencia de precio. |
| Multas | Por infracciones atribuibles al conductor conforme a la normativa aplicable. | Responsabilidad y posibles gastos de gestión. |
| Devolución fuera de plazo | Si finaliza la cobertura o se incumple la fecha acordada. | Tarifa adicional y condiciones de prórroga. |
El tipo de vehículo merece especial atención. Una familia que utiliza habitualmente un monovolumen puede encontrarse con un turismo compacto que no cubre sus necesidades. La categoría facilitada depende de la garantía contratada y de la disponibilidad, de modo que cualquier cambio debe acordarse antes de aceptar el coche.
También conviene examinar la franquicia del seguro de la flota. Aunque la aseguradora cubra el alquiler, el contrato puede establecer responsabilidades por daños que no estaban presentes en la entrega. La existencia de un seguro no elimina necesariamente la obligación de responder por los importes contractualmente exigibles.
Para reducir controversias, resulta aconsejable conservar las fotografías iniciales, comunicar cualquier incidencia durante el uso y comprobar las condiciones de devolución. Si aparece un daño, se debe seguir el procedimiento previsto en el contrato, sin asumir automáticamente que todos los desperfectos son imputables al conductor.
Los gastos por combustible o limpieza tampoco deben darse por supuestos: dependen de la política acordada y del estado en que se entregue y devuelva el vehículo. Revisar estos detalles permite identificar posibles cargos antes de firmar.
El control de estos costes continúa hasta la devolución. Incluso una entrega inicialmente gratuita puede generar cargos si el conductor mantiene el vehículo después de que haya terminado el periodo autorizado.
¿Cuándo debes devolver el coche de sustitución tras recibir el aviso del taller?
Debes devolver el coche de sustitución cuando finalice el periodo autorizado por la cobertura o cuando se cumpla la condición de devolución prevista en el contrato. Algunas garantías terminan en cuanto el taller comunica que el vehículo propio está reparado, aunque todavía queden días disponibles. No existe un plazo de gracia universal que permita conservarlo gratuitamente después del aviso.
La diferencia entre la reparación terminada y la recogida efectiva del vehículo es fundamental. Si el taller confirma que el coche ya está disponible, la cobertura puede finalizar antes de que su propietario acuda a retirarlo. Por eso es importante identificar el momento exacto que activa la devolución.
Antes de recibir el vehículo temporal, conviene preguntar si la compañía cuenta los días naturales, cuál es la hora límite de entrega y qué ocurre cuando el taller avisa fuera del horario de la empresa de alquiler.
También es recomendable acordar con el taller un procedimiento de comunicación: solicitar que informe de los avances, confirme cuándo estará listo el coche y facilite una previsión de recogida. Este aviso anticipado no modifica por sí mismo el contrato, pero ayuda a coordinar ambos vehículos.
Si el aviso llega cuando el conductor está fuera de la ciudad o no puede desplazarse inmediatamente, lo prudente es contactar con la aseguradora o la empresa de alquiler antes de superar el plazo. Puede solicitarse una ampliación, pero esta necesita autorización y podría tener un coste adicional.
En la devolución, deben comprobarse los elementos que permitan acreditar que el contrato ha terminado correctamente:
- Estado exterior e interior del vehículo, documentado con fotografías.
- Nivel de combustible y kilometraje final.
- Entrega de todas las llaves y accesorios facilitados.
- Registro de la fecha y hora de devolución.
- Justificante de recepción y cierre del contrato, así como información sobre la liberación de la fianza.
Un documento de devolución firmado y las fotografías permiten contrastar reclamaciones posteriores, aunque no impiden por sí solos que puedan surgir discrepancias. Si el proveedor detecta daños, debe revisarse la documentación contractual y el estado acreditado en la entrega inicial.
La cuestión más delicada aparece cuando el máximo de días cubiertos se agota antes de que termine la reparación. En ese caso, conservar el vehículo sin autorización puede convertir una prestación asegurada en un alquiler que deba pagar el conductor.
Planificar esta fecha resulta especialmente importante cuando la reparación se retrasa, porque el impacto de quedarse sin coche puede extenderse mucho más allá del importe de la factura del taller.
¿Por qué estar semanas sin coche puede generar perjuicios más allá de la reparación?
Estar varias semanas sin coche puede afectar al trabajo, la atención de familiares, las citas médicas y otras obligaciones que requieren desplazamientos regulares. El perjuicio no se limita al coste de reparar el vehículo: también puede incluir gastos de transporte alternativo, tiempo perdido y dificultades de organización. Su alcance depende de la dependencia real del automóvil y de las alternativas disponibles.
Una reparación inicialmente breve puede prolongarse por falta de recambios, disponibilidad del taller, nuevos defectos detectados o autorizaciones pendientes. En vehículos que necesitan componentes específicos, incluidos determinados modelos eléctricos o con piezas importadas, la logística de suministro puede influir en los plazos.
Estas circunstancias no permiten predecir una duración general para todas las reparaciones. Por ello, es preferible trabajar con la fecha estimada que facilite el taller y solicitar actualizaciones cuando cambien las condiciones.
El presupuesto escrito y el resguardo de depósito constituyen documentos útiles para seguir la inmovilización. Además de acreditar la estancia del vehículo en el taller, permiten conservar una referencia temporal que puede comunicarse a la aseguradora. No obstante, ninguna previsión garantiza que la cobertura de sustitución se amplíe si la reparación tarda más.
La necesidad de movilidad cambia considerablemente según el conductor. Por ejemplo:
- Desplazamientos laborales: puede resultar necesario disponer de un coche diariamente y a horarios incompatibles con el transporte público.
- Responsabilidades familiares: transportar menores o personas dependientes exige considerar plazas, espacio y sistemas de retención.
- Compromisos médicos: una alternativa debe permitir llegar a citas que no pueden reorganizarse fácilmente.
- Actividad profesional: un turismo estándar puede no satisfacer necesidades de carga, herramientas o desplazamientos específicos.
Estos problemas no implican automáticamente un derecho a indemnización por todos los perjuicios sufridos. La posible reclamación de daños depende de su causa, de la responsabilidad aplicable y de que se puedan acreditar los perjuicios jurídicamente indemnizables.
Al contratar una cobertura de movilidad, conviene calcular cuántos días se depende realmente del coche y qué características mínimas debería tener un vehículo alternativo. Un periodo corto de sustitución puede resultar insuficiente para alguien sin otra forma viable de desplazarse.
Esta evaluación adquiere especial importancia cuando el problema ocurre lejos del domicilio, donde no solo hay que resolver la reparación, sino también garantizar el desplazamiento de todos los ocupantes.
¿Asistencia al coche o a las personas para una familia que viaja con menores?
Para una familia que viaja con menores, conviene comprobar tanto la asistencia al vehículo como la asistencia a las personas. La primera puede cubrir el remolque, ciertas reparaciones o un coche de sustitución; la segunda puede facilitar el transporte de los ocupantes, el alojamiento o la continuación del viaje. Tener una de estas garantías no significa disponer automáticamente de la otra.
Cuando una avería ocurre lejos de casa, conseguir que una grúa traslade el vehículo al taller es solo una parte de la solución. La familia puede necesitar regresar al domicilio, continuar hasta su destino o permanecer alojada mientras se resuelve la incidencia.
Para comprobar si existe una prestación adecuada, conviene distinguir dos situaciones:
Dos situaciones hipotéticas para una misma familia
Durante las vacaciones: una familia con dos menores sufre una avería mientras viaja por España. El vehículo necesita ser remolcado. Si la póliza incluye asistencia a los ocupantes en esas circunstancias, podría ofrecer transporte para continuar el viaje o alojamiento, según sus límites y requisitos.
En la ciudad de residencia: el mismo coche se avería cerca del domicilio. Aunque pueda estar cubierto el remolque, las prestaciones de alojamiento o continuación del viaje podrían no activarse si exigen encontrarse a determinada distancia de la residencia habitual.
La comparación muestra por qué resulta insuficiente conocer únicamente si existe asistencia en carretera. La distancia al domicilio y las personas cubiertas pueden modificar las prestaciones disponibles, según lo establecido en cada póliza.
En un viaje con menores, hay que confirmar también el número de ocupantes admitidos, si se cubre su traslado conjunto y cómo se gestionan los sistemas de retención infantil. Un coche de sustitución de categoría inferior puede resultar poco útil si no dispone del espacio o equipamiento necesario.
Asimismo, las garantías incluidas en un seguro de automóvil no deben confundirse con las prestaciones de un seguro de viaje. Ambos contratos pueden contemplar asistencia personal, pero sus condiciones, límites y supuestos de activación son diferentes.
Antes de salir, merece la pena conservar el teléfono de asistencia y confirmar qué soluciones se ofrecen si el vehículo no puede repararse durante el trayecto. La disponibilidad de transporte o alojamiento debe verificarse en las condiciones particulares, sin presuponer que todos los ocupantes quedan cubiertos de la misma manera.
Estas necesidades familiares forman parte de una decisión más amplia: elegir una asistencia en carretera que responda a los trayectos habituales y al territorio por el que se circula.
Qué conviene tener claro antes de elegir una asistencia
- La protección adecuada depende de dónde circulas y de qué desplazamientos necesitas mantener si el vehículo queda inmovilizado.
- La asistencia desde el domicilio, el destino del remolque y la movilidad de los ocupantes deben comprobarse como prestaciones diferenciadas.
- Los días de sustitución, el ámbito territorial y la disponibilidad del servicio pueden ser tan importantes como la existencia de la cobertura.
¿Qué asistencia en carretera necesitas si viajas por España con frecuencia?
Si viajas frecuentemente por España, conviene contar con una asistencia en carretera que cubra tus rutas habituales, incluya atención desde el kilómetro cero cuando sea necesaria y ofrezca soluciones para continuar el desplazamiento. También resulta importante comprobar el destino del remolque, la cobertura de los ocupantes, la disponibilidad del coche de sustitución y los límites de duración.
Las pólizas pueden ofrecer diferentes niveles de servicio. Algunas se centran en la asistencia inmediata y el traslado al taller; otras amplían las posibilidades de transporte del vehículo, la asistencia personal o el acceso a movilidad alternativa. No existe una clasificación universal que garantice las mismas prestaciones en todas las aseguradoras.
La expresión asistencia desde el kilómetro cero indica, cuando así se recoge en el contrato, que determinadas prestaciones pueden activarse sin una distancia mínima respecto del domicilio. Sin embargo, esto no significa necesariamente que todas las garantías estén disponibles en cualquier lugar o circunstancia.
Por ejemplo, una póliza puede cubrir el remolque cerca de casa y reservar determinadas prestaciones de transporte o alojamiento para incidencias ocurridas a mayor distancia. También puede limitar el traslado del vehículo al taller adecuado más cercano, en vez de permitir elegir cualquier taller del territorio nacional.
Para quienes recorren habitualmente distintas comunidades autónomas, es importante confirmar expresamente el ámbito territorial. La cobertura en la península no debe interpretarse como garantía de las mismas prestaciones en Baleares, Canarias o desplazamientos que requieran transporte marítimo.
Una revisión útil del contrato debe responder a estas cuestiones:
- ¿La asistencia funciona desde el kilómetro cero y en todas las rutas habituales?
- ¿El remolque está limitado a un taller cercano o permite otros destinos?
- ¿Existe coche de sustitución y qué circunstancias activan la prestación?
- ¿Cuántos días están cubiertos por avería, accidente y robo?
- ¿Se incluye transporte o alojamiento para los ocupantes cuando corresponde?
- ¿La asistencia está operativa las 24 horas y cómo se solicita?
- ¿Existen exclusiones o condiciones especiales para las islas y los viajes fuera de España?
También debe comprobarse si las prestaciones se organizan directamente por la aseguradora o requieren autorización previa. Contratar un vehículo de alquiler por iniciativa propia sin verificar las condiciones puede impedir que el gasto sea reembolsable.
El coche de sustitución debe valorarse como parte de la protección global de movilidad y no como una garantía aislada. Para un conductor que viaja a diario, la posibilidad de continuar el trayecto y regresar a casa puede ser tan relevante como disponer de un vehículo durante la reparación.
Revisa las condiciones generales y particulares de tu seguro, identifica los límites de asistencia y solicita a la aseguradora una confirmación escrita de las prestaciones de movilidad que necesitas. Así podrás planificar tus desplazamientos ante una avería, accidente o robo sin depender de expectativas que el contrato no garantice.
¿Un seguro a todo riesgo incluye siempre coche de sustitución?
No. Un seguro a todo riesgo puede incluir una amplia protección frente a daños del vehículo y no ofrecer automáticamente un coche de sustitución. Esta prestación puede ser opcional o estar sujeta a condiciones específicas. Es necesario verificar que figure en las garantías contratadas y conocer sus supuestos de activación.
¿Puedo reclamar un coche de sustitución si otro conductor es responsable del accidente?
La responsabilidad de otro conductor puede abrir la posibilidad de reclamar gastos de movilidad necesarios y justificables, según las circunstancias y las reglas de responsabilidad aplicables. Sin embargo, no supone necesariamente que la aseguradora contraria deba entregar directamente un vehículo ni cubrir cualquier alquiler. Conviene conservar la documentación del accidente, la reparación y los gastos.
¿Qué ocurre si no hay coches de sustitución disponibles?
Depende del contrato. Algunas coberturas contemplan alternativas como el reembolso de determinados gastos de taxi o transporte público cuando no existe disponibilidad de vehículos. Otras pueden establecer soluciones diferentes. Antes de contratar transporte por cuenta propia, solicita autorización y confirma los límites de reembolso.
¿Puedo conducir el coche de sustitución si no soy el tomador del seguro?
Depende de las condiciones del servicio y de los conductores autorizados en el contrato de entrega. La persona que utiliza el vehículo debe cumplir los requisitos establecidos, como disponer de un permiso válido. Si otra persona necesita conducirlo, debe confirmarse previamente su autorización con el proveedor.
¿Qué puedo hacer si la aseguradora rechaza una cobertura que considero contratada?
Solicita una explicación escrita del rechazo y comprueba las condiciones generales, particulares y las posibles cláusulas limitativas. Conserva la solicitud, las comunicaciones y la documentación de la inmovilización. Si persiste el desacuerdo, puedes presentar una reclamación ante el servicio de atención al cliente de la aseguradora y, cuando proceda, acudir a las vías de reclamación o resolución de conflictos disponibles.