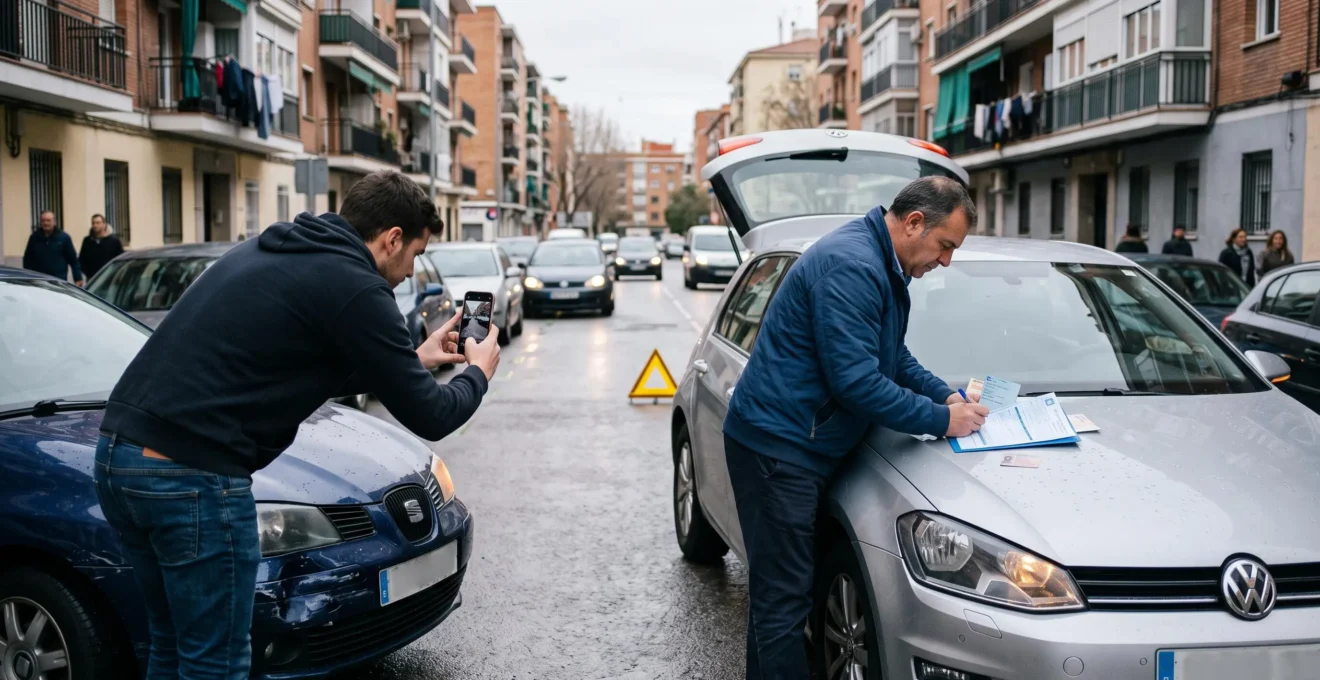
El seguro de responsabilidad civil del automóvil protege frente a las consecuencias económicas de los daños causados a terceros durante la circulación, pero no elimina todas las obligaciones del conductor responsable. En España, su función principal es garantizar que las víctimas puedan recibir la indemnización que legalmente les corresponda, dentro de los límites establecidos.
La cobertura obligatoria alcanza 70 millones de euros por siniestro para daños personales y 15 millones para daños materiales. Estos capitales son límites máximos de cobertura, no cantidades automáticas por víctima. Además, el seguro obligatorio no paga los desperfectos del propio vehículo responsable ni las lesiones del conductor causante.
El alcance real de la protección depende de quién provocó el accidente, qué perjuicios se produjeron, si existen otras coberturas contratadas y si la aseguradora puede ejercer posteriormente un derecho de repetición. Estas diferencias resultan decisivas cuando intervienen varios conductores, se presta el coche a otra persona o se produce un accidente bajo los efectos del alcohol.
Lo esencial sobre la responsabilidad civil del automóvil
- El seguro obligatorio indemniza los daños personales y materiales causados a terceros, dentro de los límites legales y según la responsabilidad existente.
- El conductor responsable puede asumir los daños de su propio coche, los importes no cubiertos y determinadas reclamaciones posteriores de la aseguradora.
- La indemnización depende de la atribución de responsabilidad y de la valoración acreditada de los perjuicios, no únicamente del parte de accidente.
- ¿Por qué ser responsable de un choque cambia quién debe indemnizar al perjudicado?
- ¿Cómo tramitar un siniestro cuando has golpeado otro vehículo aparcado?
- ¿Quién responde si el accidente lo provoca una persona a la que prestaste el coche?
- Conducir bajo los efectos del alcohol puede obligarte a devolver indemnizaciones
- ¿En qué orden se determina la responsabilidad en un accidente múltiple?
- ¿En qué se diferencian las lesiones temporales y las secuelas tras un accidente?
- ¿Por qué el seguro obligatorio no garantiza reparar tu coche si causas un accidente?
- ¿Cómo se valoran los daños materiales y corporales después de un accidente de tráfico?
¿Por qué ser responsable de un choque cambia quién debe indemnizar al perjudicado?
Ser responsable de un accidente significa asumir jurídicamente la obligación de reparar los perjuicios causados. Si existe un seguro de responsabilidad civil aplicable, la aseguradora debe atender la indemnización dentro de su cobertura. Sin embargo, el conductor responsable puede seguir obligado a pagar cantidades no aseguradas o a devolver determinados importes cuando la ley permite reclamárselos.
El artículo 1902 del Código Civil establece el principio general de responsabilidad extracontractual por daños causados mediante culpa o negligencia. El artículo 1911 añade que el deudor responde de sus obligaciones con sus bienes presentes y futuros. Estos principios deben aplicarse junto con la normativa especial de circulación, que establece un régimen específico para los daños personales derivados del riesgo de conducir.
Los artículos 1902 y 1903 del Código Civil permiten distinguir entre la responsabilidad por actos propios y determinados supuestos de responsabilidad por hechos ajenos.
El seguro no sustituye automáticamente al responsable en su condición jurídica. Conforme al artículo 73 de la Ley de Contrato de Seguro, la aseguradora asume una obligación contractual propia de cobertura frente al nacimiento de la responsabilidad civil asegurada.
La víctima, por su parte, dispone de una acción directa contra la aseguradora para reclamar la indemnización correspondiente. Esta posibilidad facilita la reparación del daño sin exigir que el perjudicado obtenga primero el pago del patrimonio particular del conductor.
Conviene diferenciar tres situaciones:
- Daño cubierto: la aseguradora indemniza hasta el límite legal o contractual aplicable.
- Daño superior al capital asegurado: el exceso puede corresponder al seguro voluntario y, si no existe cobertura suficiente, al responsable.
- Supuesto con derecho de repetición: la aseguradora paga al perjudicado y posteriormente reclama a las personas frente a las que legalmente puede repetir.
La repetición no equivale a una subrogación automática en cualquier deuda del asegurado. Es una reclamación posterior que necesita fundamento legal o contractual válido, y no procede simplemente porque el accidente haya sido culpa del conductor.
Esta separación explica por qué identificar correctamente al causante es tan importante incluso en accidentes aparentemente sencillos, como un golpe contra un automóvil estacionado.
¿Cómo tramitar un siniestro cuando has golpeado otro vehículo aparcado?
Si golpeas un vehículo estacionado y su propietario está ausente, debes facilitar tu identificación, documentar los daños y comunicar el accidente a tu aseguradora. La falta de un parte amistoso firmado no impide tramitar el siniestro. Lo importante es conservar pruebas suficientes para identificar los vehículos, acreditar lo sucedido y determinar quién debe indemnizar.
Cuando el perjudicado no está presente, dejar una nota con datos de contacto puede facilitar la comunicación, aunque no sustituye todas las obligaciones de identificación ni garantiza que el propietario llegue a recibirla.
Resulta conveniente fotografiar ambos automóviles, sus matrículas, la posición respecto a la plaza de aparcamiento y los desperfectos visibles. También deben conservarse los datos de posibles testigos y cualquier elemento que permita reconstruir la maniobra.
Según el artículo 16 de la Ley de Contrato de Seguro, el siniestro debe comunicarse, como regla general, en los siete días siguientes a su conocimiento, salvo que la póliza conceda un plazo más amplio.
Si el responsable desaparece sin identificarse y no puede determinarse qué vehículo causó los daños, la situación es más complicada. El Consorcio de Compensación de Seguros no garantiza la reparación de cualquier automóvil golpeado por un vehículo desconocido.
Según la información del Consorcio de Compensación de Seguros sobre vehículos desconocidos, la indemnización comprende, como regla general, los daños personales. Los daños materiales pueden quedar cubiertos excepcionalmente cuando el mismo accidente haya producido daños personales significativos en los términos legales.
Por tanto, un simple golpe de aparcamiento sin lesiones significativas no genera automáticamente un derecho a cobrar del Consorcio. Si posteriormente se identifica al responsable, puede dirigirse la reclamación contra quien corresponda y su aseguradora.
El propietario perjudicado también puede comunicar los daños a su aseguradora. Si tiene cobertura de daños propios, esta podrá indemnizarle conforme a la póliza y, cuando proceda, ejercer la subrogación frente al responsable. Si solo tiene seguro a terceros, deberá comprobar si existe responsabilidad ajena acreditada y una aseguradora a la que reclamar.
Qué hacer después de golpear un coche aparcado
- Detén el vehículo en condiciones de seguridad y comprueba los desperfectos. Conserva fotografías generales y de detalle de los daños.
- Intenta localizar al propietario del automóvil y facilita tus datos. Si está ausente, deja una nota identificativa y conserva constancia de la información facilitada.
- Registra las matrículas, la ubicación y las circunstancias de la maniobra. Prepara una descripción escrita del accidente.
- Solicita los datos de contacto de posibles testigos. Guarda un registro de sus datos y de cualquier información relevante que aporten.
- Comunica el siniestro a la aseguradora dentro del plazo legal aplicable. Conserva el justificante de declaración y el número de expediente.
La misma importancia tiene conocer quién estaba conduciendo realmente el vehículo: si el conductor no coincide con el titular del seguro, la cobertura exige analizar otras circunstancias.
¿Quién responde si el accidente lo provoca una persona a la que prestaste el coche?
Cuando prestas tu coche a otra persona y esta provoca un accidente, el seguro obligatorio del vehículo generalmente debe responder frente a los terceros perjudicados. Sin embargo, ello no significa que cualquier conductor esté cubierto en idénticas condiciones contractuales ni que el propietario sea automáticamente responsable de todos los daños causados por quien utiliza su automóvil.
En España, la obligación de mantener asegurado el vehículo corresponde, como regla general, a su propietario. La garantía obligatoria está vinculada al vehículo y protege a las víctimas dentro de los límites legales.
Esto explica por qué un conductor distinto del habitual puede provocar un siniestro que deba atender la aseguradora. Las condiciones sobre conductores declarados, edad o antigüedad del permiso deben examinarse, pero no permiten negar indiscriminadamente la indemnización obligatoria a terceros.
La situación exige distinguir entre el conductor responsable, el tomador del seguro, el asegurado y el propietario. Pueden ser personas diferentes, con obligaciones jurídicas distintas.
| Situación | Consecuencia frente a terceros | Riesgo para conductor o propietario |
|---|---|---|
| Préstamo ocasional autorizado | La cobertura obligatoria responde conforme a la ley. | Deben revisarse las condiciones contractuales y la eventual repetición legalmente admisible. |
| Uso habitual por un conductor no declarado | La indemnización obligatoria del perjudicado no desaparece automáticamente. | Puede existir controversia contractual según las circunstancias y la validez de las cláusulas. |
| Conducción sin permiso válido | Es necesario examinar el deber de indemnizar al tercero conforme a la normativa especial. | Pueden surgir responsabilidades personales y reclamaciones posteriores legalmente procedentes. |
| Vehículo sin seguro obligatorio | Puede intervenir el Consorcio en los supuestos legalmente previstos. | El propietario y otras personas responsables pueden afrontar reclamaciones y consecuencias por el incumplimiento. |
El artículo 1903 del Código Civil contempla determinados supuestos de responsabilidad por hechos ajenos, pero prestar un coche no genera por sí solo responsabilidad automática del propietario. Para atribuírsela debe existir un fundamento jurídico concreto.
También conviene diferenciar un préstamo consentido de la utilización no autorizada del vehículo. La identidad de quien autorizó la conducción, las circunstancias de uso y la eventual existencia de dolo, culpa o incumplimientos relevantes pueden modificar las acciones disponibles.
Las exclusiones contractuales deben reunir los requisitos de validez exigibles. Además, la normativa especial limita las excepciones que una aseguradora puede oponer al tercero perjudicado, sin impedir necesariamente las acciones posteriores previstas legalmente.
La protección de la víctima y la responsabilidad económica final deben analizarse por separado, especialmente cuando concurren circunstancias graves como conducir bajo los efectos del alcohol.
Conducir bajo los efectos del alcohol puede obligarte a devolver indemnizaciones
Conducir bajo la influencia del alcohol o de determinadas drogas puede tener consecuencias económicas que van más allá de las sanciones administrativas o penales. Si se produce un accidente, la aseguradora puede estar obligada a indemnizar primero a los terceros perjudicados y, posteriormente, reclamar las cantidades abonadas a las personas frente a las que la legislación permite ejercer el derecho de repetición.
El artículo 10 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor contempla la repetición por daños debidos a conductas dolosas o a la conducción bajo la influencia de bebidas alcohólicas o drogas en los términos legalmente establecidos.
La clave es distinguir entre una infracción por alcoholemia y el fundamento de la reclamación económica de la aseguradora.
Superar una tasa administrativa o penal puede producir consecuencias en su ámbito correspondiente, pero no resuelve por sí solo todas las cuestiones civiles. Para justificar la repetición por conducción bajo la influencia del alcohol deben analizarse los requisitos legales, las circunstancias del accidente y la relación entre el estado del conductor y la producción del daño.
En caso de controversia pueden resultar relevantes el atestado, las pruebas de alcoholemia, los informes médicos, las declaraciones de testigos o los estudios de reconstrucción del accidente.
Ejemplo hipotético: indemnización y repetición tras un accidente
Un conductor provoca una colisión después de consumir alcohol. El accidente ocasiona lesiones a un ocupante de otro vehículo y daños materiales importantes. La aseguradora atiende las indemnizaciones exigibles a los perjudicados.
Posteriormente, la compañía considera acreditados los requisitos del derecho de repetición y reclama al conductor determinadas cantidades pagadas. Si este impugna la reclamación, será necesario examinar su fundamento jurídico, la prueba disponible y las partidas efectivamente reclamables.
La exposición económica puede ser elevada porque los perjuicios derivados de un accidente no se reducen al coste de reparar los vehículos. Pueden incluir indemnizaciones por lesiones temporales, secuelas, asistencia sanitaria, pérdidas económicas y otros conceptos reconocidos legalmente.
Por ello, el pago inicial al perjudicado no debe confundirse con una liberación definitiva del conductor responsable. También es imprescindible revisar las cláusulas de la póliza, ya que no toda exclusión contractual produce automáticamente los mismos efectos.
Si además intervienen varios conductores, será necesario determinar qué comportamientos contribuyeron realmente a producir el accidente y cómo afecta esa atribución a las indemnizaciones.
¿En qué orden se determina la responsabilidad en un accidente múltiple?
En un accidente con varios vehículos, la responsabilidad se determina analizando las conductas de los implicados, las circunstancias del choque y su relación causal con cada daño. Puede existir un único responsable o concurrencia de culpas. Las aseguradoras deben atender las indemnizaciones exigibles conforme a las responsabilidades acreditadas, sin que exista un derecho general a cobrar indistintamente de cualquiera de ellas.
La investigación comienza normalmente con la reconstrucción de los hechos. Se examinan la posición de los vehículos, las maniobras, las señales, las condiciones de circulación, los desperfectos y las declaraciones disponibles.
El atestado puede aportar pruebas especialmente relevantes, pero no determina necesariamente de forma definitiva la responsabilidad civil. Los peritos y, cuando existe controversia judicial, los tribunales pueden valorar el conjunto de elementos probatorios.
Una vez reconstruido el accidente, se estudia qué incumplimientos o conductas fueron causalmente relevantes. La concurrencia de culpas permite asignar responsabilidad a más de una persona cuando existe fundamento para ello.
Sin embargo, no todos los daños se distribuyen mediante una fórmula idéntica. La responsabilidad por daños personales se rige por reglas especiales vinculadas al riesgo de la circulación. En particular, la contribución culpable de la víctima a su propio daño puede justificar una reducción de la indemnización personal conforme a las condiciones y límites previstos legalmente.
Para los daños materiales deben analizarse las reglas civiles de responsabilidad y las pruebas que permitan atribuir cada perjuicio.
Ejemplo hipotético: tres coches implicados en una colisión
Un primer vehículo frena ante una retención. El segundo colisiona contra él y, poco después, un tercer automóvil golpea al segundo. Los daños del segundo coche pueden proceder de impactos diferentes.
No sería correcto atribuir automáticamente todos los desperfectos al último conductor ni repartirlos por igual. Es necesario identificar qué impacto produjo cada daño, si hubo actuaciones negligentes y qué relación causal quedó acreditada.
En cuanto al pago, cada perjudicado puede dirigir su reclamación contra el responsable y ejercer la acción directa frente a la aseguradora correspondiente. Si concurren varios responsables, el régimen aplicable determinará las obligaciones frente a la víctima y los eventuales ajustes entre aseguradoras.
La existencia de mecanismos de gestión o compensación entre compañías no modifica por sí sola la responsabilidad jurídica de cada implicado.
Cuando dos conductores se causan daños materiales mutuamente y ambos son parcialmente responsables, puede resultar indemnizable la parte atribuible al otro, mientras que la correspondiente a la propia responsabilidad queda a su cargo si no dispone de cobertura de daños propios.
La atribución de responsabilidad determina quién debe indemnizar, pero todavía queda una cuestión distinta: cómo se calcula el perjuicio cuando alguno de los implicados sufre lesiones.
¿En qué se diferencian las lesiones temporales y las secuelas tras un accidente?
Las lesiones temporales son los perjuicios sufridos desde el accidente hasta la curación o estabilización de las lesiones. Las secuelas son las consecuencias permanentes que persisten después de esa estabilización. En España, ambos conceptos pueden indemnizarse por separado mediante el sistema legal de valoración de daños personales, siempre que estén acreditados y no se compense dos veces el mismo perjuicio.
La diferencia principal es temporal y médica. Mientras continúa el tratamiento y la recuperación, se evalúan las limitaciones experimentadas durante ese periodo. Cuando la lesión se estabiliza, se determina si quedan consecuencias permanentes que puedan calificarse como secuelas.
El sistema distingue el perjuicio personal básico durante las lesiones temporales y los posibles perjuicios particulares según la intensidad de la afectación.
Los artículos 134 y 136 a 139 de la normativa sobre responsabilidad civil y seguro de vehículos a motor regulan este periodo y su valoración mediante importes diarios y grados de perjuicio.
La terminología legal distingue, entre otros conceptos, los perjuicios moderado, grave y muy grave. Por eso, las expresiones tradicionales «días impeditivos» y «días no impeditivos» no deben utilizarse como equivalentes exactos de todas las categorías actuales.
| Criterio | Lesiones temporales | Secuelas |
|---|---|---|
| Momento de valoración | Durante el periodo comprendido entre accidente y curación o estabilización. | Después de la estabilización de las lesiones. |
| Elemento principal | Duración y grado del perjuicio personal. | Consecuencia permanente y valoración conforme al baremo. |
| Prueba relevante | Informes médicos, tratamientos y limitaciones durante la recuperación. | Informes de estabilización, exploraciones y valoración de las consecuencias permanentes. |
| Indemnización | Importes diarios y, en su caso, perjuicios patrimoniales específicos. | Valoración de secuelas y perjuicios personales o patrimoniales asociados. |
La consolidación o estabilización lesional es especialmente importante porque separa ambos periodos de valoración. No significa necesariamente la desaparición de todos los síntomas, sino que la situación médica ha alcanzado un estado que permite determinar sus consecuencias persistentes.
Por ejemplo, una fractura puede requerir inmovilización, rehabilitación y limitación de actividades durante varios meses. Si después de la estabilización permanece una restricción funcional acreditada, esta podría valorarse como secuela además del perjuicio temporal.
La documentación médica debe permitir diferenciar ambas consecuencias. Los informes de urgencias, las pruebas diagnósticas, el seguimiento asistencial y el informe de estabilización ayudan a acreditar su existencia y evolución.
Los importes aplicables deben consultarse según las reglas y actualizaciones correspondientes al accidente. No existe una cantidad universal por lesión que pueda determinarse únicamente a partir de su denominación.
Incluso cuando la valoración médica está completa, la cuantía total dependerá de otras partidas justificadas y de la cobertura disponible para atenderlas.
¿Por qué el seguro obligatorio no garantiza reparar tu coche si causas un accidente?
El seguro obligatorio de responsabilidad civil cubre los daños que el vehículo asegurado causa a terceros cuando existe responsabilidad legalmente exigible, pero no los desperfectos del propio automóvil responsable. Si solo tienes un seguro a terceros y provocas un choque, normalmente deberás pagar la reparación de tu coche, aunque la aseguradora indemnice los daños del otro vehículo.
La distinción responde a la finalidad del seguro obligatorio: proteger a los perjudicados frente a los riesgos derivados de la circulación, no garantizar el patrimonio del causante por todos los daños que sufra.
El artículo 5 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor excluye de la cobertura obligatoria los daños del propio vehículo asegurado y las lesiones o el fallecimiento del conductor causante.
Para delimitar el alcance de la obligación, es necesario consultar el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, especialmente sus artículos 4, 5 y 10.
70 millones € / 15 millones €
Capitales del seguro obligatorio por siniestro en España: 70 millones de euros para daños personales y 15 millones para daños materiales. Son límites de cobertura y no indemnizaciones automáticas por perjudicado.
Referencia: artículo 4 del Real Decreto Legislativo 8/2004, publicado por el Boletín Oficial del Estado.
Si el importe de los daños indemnizables excede el capital obligatorio, el exceso puede quedar cubierto por una garantía voluntaria de responsabilidad civil. De no existir cobertura suficiente, el responsable puede tener que asumir personalmente la parte que corresponda.
Para proteger el propio vehículo hay que contratar garantías específicas. Su alcance depende de las condiciones particulares y generales de cada póliza.
| Modalidad | Daños a terceros | Daños del propio coche |
|---|---|---|
| Seguro obligatorio a terceros | Responsabilidad civil legalmente exigible. | No cubiertos por la garantía obligatoria. |
| Terceros ampliado | Responsabilidad civil y garantías adicionales contratadas. | Determinados riesgos específicos, según la póliza; no necesariamente una colisión culpable. |
| Todo riesgo con franquicia | Responsabilidad civil. | Daños propios cubiertos, con aplicación de la franquicia y demás condiciones contractuales. |
| Todo riesgo sin franquicia | Responsabilidad civil. | Daños propios dentro de las condiciones, límites y exclusiones de la póliza. |
Las garantías de asistencia en carretera, vehículo de sustitución o accidentes del conductor deben comprobarse de manera independiente. No forman parte automáticamente de toda modalidad de seguro.
La decisión entre una póliza básica y otra más amplia depende del valor actual del coche, su antigüedad, el coste de las coberturas, la franquicia y la capacidad económica del conductor para asumir una reparación o pérdida total.
Una vez identificado qué seguro debe intervenir, el importe que finalmente recibirá el perjudicado dependerá de la valoración de todos los daños acreditados.
Aspectos que conviene tener presentes antes de valorar una indemnización
- Una indemnización completa exige identificar todas las partidas reclamables, no únicamente el coste visible de la reparación.
- La documentación médica, económica y pericial permite justificar importes que de otro modo pueden resultar discutidos.
- El valor de un vehículo declarado pérdida total no debe confundirse automáticamente con su precio de compra ni con cualquier oferta inicial de la aseguradora.
¿Cómo se valoran los daños materiales y corporales después de un accidente de tráfico?
La indemnización de un accidente de tráfico se calcula identificando los perjuicios causados, acreditando su relación con el siniestro y aplicando las reglas legales correspondientes. Los daños personales se valoran mediante el sistema establecido para accidentes de circulación en España. Los daños materiales requieren determinar el coste de reparación o la compensación económicamente procedente según las circunstancias.
El objetivo de la responsabilidad civil es reparar el perjuicio indemnizable, no generar un beneficio injustificado para la víctima. Por ello, deben distinguirse las consecuencias físicas, los gastos efectivamente soportados y las pérdidas económicas demostrables.
En los daños corporales, el sistema legal contempla diferentes categorías de indemnización relacionadas con la duración de las lesiones, las secuelas, los perjuicios personales y las consecuencias patrimoniales.
Los importes del baremo se actualizan y su cálculo exige aplicar las tablas correspondientes, las reglas legales de valoración y las circunstancias acreditadas. La edad, el grado del perjuicio, la existencia de secuelas y determinadas consecuencias económicas pueden resultar relevantes según el concepto indemnizatorio.
En cuanto a los daños materiales, la valoración normalmente parte de la inspección del vehículo y de la documentación disponible: fotografías, presupuesto de reparación, factura, características del automóvil y evaluación técnica de los daños.
Cuando reparar el vehículo supone un coste especialmente elevado respecto a su valor, puede plantearse una declaración de pérdida total. Sin embargo, esa calificación no establece por sí sola una única cuantía indemnizatoria válida para todas las reclamaciones.
El valor venal refleja el valor del vehículo inmediatamente antes del siniestro bajo los criterios de valoración aplicables. El valor de reposición puede atender al coste de adquirir otro vehículo de características equivalentes. La pertinencia de cada referencia depende del tipo de reclamación, del contrato aplicable, de las pruebas y, cuando exista controversia, de los criterios jurídicos correspondientes.
Una indemnización completa puede integrar las siguientes partidas, siempre que concurran los requisitos exigibles:
- Daño emergente: pérdidas patrimoniales efectivas, como los desperfectos materiales o determinados gastos derivados del accidente.
- Lucro cesante: ingresos o ganancias dejados de obtener como consecuencia acreditada del siniestro.
- Gastos sanitarios y asistenciales: costes médicamente justificados y vinculados al accidente, conforme al régimen aplicable.
- Perjuicio personal: consecuencias indemnizables de las lesiones temporales, secuelas y otros daños personales legalmente reconocidos.
Por ejemplo, un trabajador autónomo cuyo vehículo queda inutilizado podría reclamar, además de los daños materiales, determinadas pérdidas de ingresos si demuestra su existencia, cuantía y relación causal con el accidente. La mera imposibilidad de utilizar el automóvil no acredita automáticamente una cantidad concreta de lucro cesante.
Si existe desacuerdo sobre la valoración, pueden intervenir peritos y, en último término, los tribunales. En las reclamaciones frente a aseguradoras también resulta importante el procedimiento legal de oferta o respuesta motivada, que exige una valoración fundada de las cantidades reclamadas.
La documentación debe permitir comprobar tanto la existencia del perjuicio como su cuantificación. Presupuestos, facturas, informes médicos, justificantes de ingresos y dictámenes periciales cumplen funciones probatorias distintas y complementarias.
Si has sufrido un accidente, el siguiente paso es reunir la documentación del siniestro, identificar a los posibles responsables, revisar las garantías disponibles y solicitar una valoración desglosada de cada daño. Antes de aceptar una indemnización definitiva, comprueba que las partidas reclamables están justificadas y que la oferta corresponde a la responsabilidad y cobertura aplicables.
¿Puede reclamar directamente el perjudicado a la aseguradora del conductor responsable?
Sí. La legislación española reconoce al perjudicado una acción directa frente a la aseguradora para exigir la indemnización que corresponda dentro de la responsabilidad asegurada. Esta acción no elimina la necesidad de acreditar el daño, la responsabilidad y los demás requisitos legales.
¿Qué ocurre si el vehículo responsable no tiene seguro obligatorio?
El Consorcio de Compensación de Seguros puede indemnizar a los perjudicados en los supuestos establecidos legalmente para vehículos sin seguro. Su intervención no libera necesariamente a las personas responsables, frente a las que pueden ejercerse posteriormente las acciones de repetición correspondientes.
¿Perder el plazo de siete días para comunicar el accidente implica quedarse sin cobertura?
No automáticamente. La Ley de Contrato de Seguro establece un plazo general de siete días para comunicar el siniestro, salvo que la póliza conceda uno más amplio. El incumplimiento puede permitir reclamar determinados perjuicios causados por el retraso, pero no implica por sí mismo la desaparición de toda cobertura.
¿Puede la aseguradora rechazar una indemnización porque el conductor no figuraba en la póliza?
La ausencia del conductor en la relación de personas declaradas no permite negar automáticamente la indemnización correspondiente al seguro obligatorio frente a terceros. Es necesario examinar la normativa aplicable, la validez de las cláusulas contractuales y la posibilidad de ejercer acciones posteriores contra las personas legalmente responsables.
¿Es obligatorio aceptar la primera oferta de indemnización de la aseguradora?
No. El perjudicado puede revisar la oferta motivada, examinar su desglose y aportar documentación o informes periciales que justifiquen una valoración diferente. Si persiste el desacuerdo, podrá utilizar las vías de reclamación legalmente disponibles, teniendo en cuenta los requisitos y plazos aplicables.