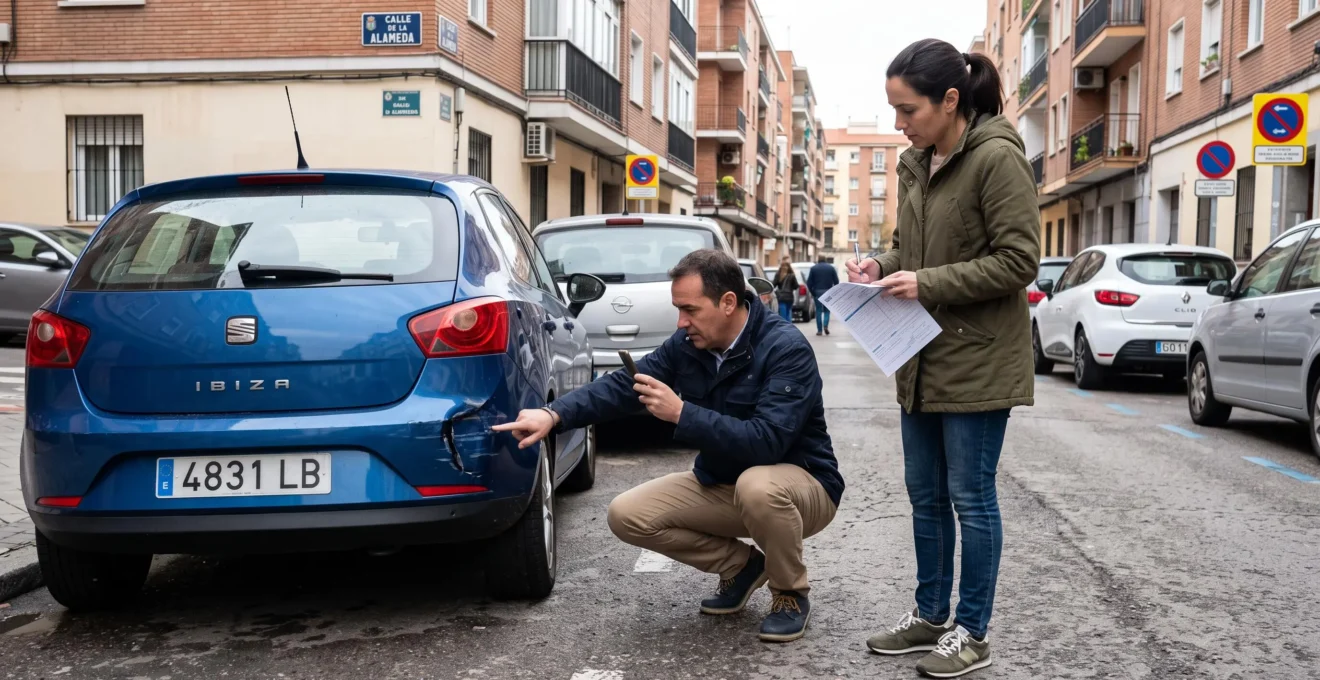
Después de un accidente de tráfico, el alcance de los daños no siempre se conoce en el momento del choque. Una lesión aparentemente leve puede requerir semanas de tratamiento, mientras que un vehículo con desperfectos visibles puede ocultar averías mecánicas o pérdidas económicas adicionales.
En España, los daños corporales y los materiales se valoran mediante procedimientos diferentes. Las lesiones temporales y las secuelas se cuantifican conforme al sistema legal de valoración de daños personales, conocido como Baremo de tráfico. Los daños del vehículo, los objetos transportados y determinadas pérdidas patrimoniales requieren acreditar su existencia, su relación con el accidente y su importe.
La reclamación debe identificar cada perjuicio por separado y reunir pruebas adecuadas: informes médicos, fotografías, peritajes, facturas y justificantes económicos. La valoración también depende de la responsabilidad por el siniestro y de las coberturas contratadas. Conocer estas diferencias permite discutir una oferta insuficiente sin confundir gastos efectivamente soportados con indemnizaciones calculadas mediante tablas legales.
Claves para valorar los daños y reclamar una indemnización
- Las lesiones temporales se valoran durante la curación; las secuelas requieren una evaluación específica cuando existe un perjuicio persistente.
- Los daños materiales y las pérdidas económicas deben acreditarse mediante pruebas de su existencia, valor y relación con el accidente.
- Antes de aceptar un acuerdo definitivo, conviene comprobar que se han considerado todas las partidas indemnizables y sus documentos justificativos.
- ¿Por qué algunas lesiones de tráfico necesitan seguimiento médico para su valoración?
- ¿Cómo acreditar el valor de objetos personales dañados dentro del coche?
- ¿En qué se diferencian las lesiones temporales y las secuelas tras un accidente?
- Aceptar una indemnización demasiado pronto puede perjudicar una reclamación por lesiones
- ¿Cuándo solicitar informes y fotografías para justificar daños tras un choque?
- ¿Cómo justificar taxis y desplazamientos imprevistos tras un siniestro?
- ¿Cómo tramitar un siniestro cuando has golpeado otro vehículo aparcado?
- ¿Qué pérdidas económicas pueden reclamarse cuando un accidente impide utilizar el coche?
¿Por qué algunas lesiones de tráfico necesitan seguimiento médico para su valoración?
Algunas lesiones necesitan seguimiento médico porque su duración, evolución y posibles consecuencias permanentes no pueden determinarse inmediatamente después del accidente. En España, la valoración definitiva exige conocer cuándo termina el proceso curativo o se estabiliza la lesión. Los informes sucesivos permiten justificar los días indemnizables, las limitaciones funcionales y las secuelas que puedan permanecer.
El artículo 134 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor establece que las lesiones temporales comprenden el período transcurrido desde el accidente hasta su curación o estabilización.
Durante ese período, el Baremo distingue diferentes grados de perjuicio personal. Una estancia hospitalaria no se valora necesariamente igual que un día de recuperación domiciliaria, pero la clasificación depende del perjuicio realmente sufrido, no únicamente del lugar donde se encuentre el paciente. La hospitalización, las limitaciones para realizar actividades habituales y la pérdida temporal de autonomía deben estar respaldadas por la evolución clínica.
Mientras continúa el tratamiento, puede existir una valoración provisional que permita realizar pagos a cuenta. La cuantificación definitiva, en cambio, necesita información médica suficiente sobre el proceso curativo y sus consecuencias. El informe de alta, acompañado de los informes de seguimiento y de la valoración de secuelas cuando corresponda, resulta especialmente relevante.
Interrumpir el seguimiento sin una explicación documentada puede dificultar la acreditación del nexo causal entre el accidente y los síntomas posteriores. Conviene conservar citas, resultados de pruebas diagnósticas, informes de rehabilitación y recomendaciones médicas, incluso cuando la recuperación sea irregular.
También pueden existir discrepancias entre el médico tratante, el perito de la aseguradora y un médico forense. El primero documenta la asistencia y evolución; los especialistas que realizan una valoración pericial examinan la relación causal y la cuantificación del daño. Ningún informe sustituye automáticamente el análisis del conjunto de pruebas.
Cuando la evolución clínica queda suficientemente documentada, resulta más sencillo distinguir los perjuicios temporales de las consecuencias permanentes y evitar que una valoración prematura omita daños relevantes.
¿Cómo acreditar el valor de objetos personales dañados dentro del coche?
Para acreditar el valor de objetos personales dañados dentro del coche, hay que demostrar que estaban en el vehículo, que sufrieron daños durante el accidente y cuál era su valor justificable. Las facturas, fotografías, justificantes bancarios, garantías y valoraciones técnicas pueden ayudar. La indemnización dependerá de la responsabilidad acreditada y de las coberturas aplicables.
No todos los objetos se valoran de la misma forma. Un ordenador, un teléfono móvil o una silla infantil pueden identificarse mediante su modelo, número de serie y documentación comercial. En cambio, los objetos sin justificantes de compra presentan mayores dificultades porque su antigüedad, estado y valor deben reconstruirse mediante pruebas indirectas.
La factura original acredita el precio de adquisición, pero no determina por sí sola el valor indemnizable. Según el tipo de bien y las circunstancias, pueden considerarse la antigüedad, el uso, el coste de reparación y la posibilidad de sustituirlo por otro equivalente.
Si el bien ha perdido funcionalidad o seguridad, conviene solicitar una valoración técnica. En el caso de una silla infantil implicada en una colisión, también es pertinente comprobar las instrucciones del fabricante antes de volver a utilizarla.
Cuando no se conserva la factura, pueden aportarse extractos bancarios, correos electrónicos de confirmación, historiales de compras o documentación de garantía. Estos elementos deben permitir identificar razonablemente el objeto. Su aceptación y suficiencia dependerán de la valoración del expediente.
Los objetos guardados en el maletero requieren especial atención. Si no aparecen en las fotografías iniciales, su presencia puede justificarse mediante testigos, fotografías posteriores próximas al siniestro, inventarios o documentos que acrediten el transporte. Una mera relación elaborada después del accidente puede resultar insuficiente si existen dudas sobre su contenido.
Además, debe distinguirse entre reclamar a la propia aseguradora y dirigirse a la del responsable. La primera vía depende de las garantías contratadas para equipaje, accesorios o efectos personales; la segunda exige acreditar el perjuicio y la responsabilidad civil correspondiente.
Conservar los bienes dañados hasta que puedan examinarse, salvo necesidad justificada, ayuda a evitar controversias. La misma lógica probatoria se aplica a los desperfectos del vehículo, aunque la valoración de estos siga criterios periciales distintos.
¿En qué se diferencian las lesiones temporales y las secuelas tras un accidente?
Las lesiones temporales corresponden al perjuicio sufrido durante el período de curación o estabilización posterior al accidente. Las secuelas son deficiencias o perjuicios persistentes que se valoran conforme a reglas específicas del Baremo de tráfico. Ambas categorías pueden indemnizarse cuando están acreditadas, pero utilizan conceptos, tablas y criterios de cálculo diferentes.
La distinción es fundamental porque el final del tratamiento no implica necesariamente la desaparición de todos los síntomas. Una lesión puede estabilizarse y dejar limitaciones duraderas. También pueden persistir molestias de carácter temporal que todavía estén llamadas a desaparecer, sin constituir necesariamente una secuela permanente.
La comparación permite identificar qué debe acreditarse en cada caso.
| Criterio | Lesiones temporales | Secuelas |
|---|---|---|
| Período | Desde el accidente hasta la curación o estabilización. | Consecuencias persistentes tras la estabilización. |
| Valoración | Días indemnizables y grado de perjuicio. | Puntuación y reglas específicas del Baremo. |
| Pruebas | Informes asistenciales, evolución y limitaciones temporales. | Informe médico pericial, exploraciones y limitaciones persistentes. |
| Partidas adicionales | Gastos indemnizables y lucro cesante temporal acreditado. | Perjuicios personales y patrimoniales derivados de las consecuencias permanentes, cuando procedan. |
En las lesiones temporales, el sistema distingue perjuicio personal básico, perjuicios particulares y perjuicios patrimoniales. La gravedad del perjuicio particular depende de las limitaciones acreditadas, no de una clasificación automática basada exclusivamente en el diagnóstico.
En las secuelas, la valoración incorpora puntos de acuerdo con el Baremo médico. Sin embargo, no basta con multiplicar los puntos por una cantidad universal: intervienen las tablas legales, la edad, la valoración de las secuelas concurrentes y otras circunstancias relevantes. Determinados perjuicios personales particulares o excepcionales pueden dar lugar a partidas adicionales si concurren los requisitos aplicables.
Por ejemplo, en un supuesto hipotético, una persona puede necesitar rehabilitación durante su recuperación y conservar posteriormente una limitación de movilidad. La primera etapa corresponde a las lesiones temporales; la limitación persistente podría valorarse como secuela si queda médicamente acreditada y cumple las reglas del sistema.
Cuando una lesión inicialmente considerada temporal acaba estabilizándose con consecuencias permanentes, deben incorporarse los nuevos informes médicos y revisar la valoración propuesta antes de cerrar definitivamente la reclamación. Si ya existe una indemnización fijada mediante acuerdo definitivo o resolución, su revisión queda sometida a requisitos jurídicos específicos.
La cuantificación correcta requiere separar las partidas, evitar duplicidades y utilizar las tablas correspondientes al caso. Esta separación también resulta decisiva al valorar si conviene aceptar una propuesta de indemnización.
Aceptar una indemnización demasiado pronto puede perjudicar una reclamación por lesiones
Aceptar una indemnización antes de conocer la evolución completa de las lesiones puede conducir a una valoración insuficiente. El riesgo aumenta cuando todavía falta el alta médica, una evaluación de secuelas o la cuantificación de gastos futuros. No obstante, cobrar una oferta motivada y firmar un acuerdo transaccional con renuncia de acciones tienen consecuencias jurídicas distintas.
En España, la aseguradora dispone, como regla general, de tres meses desde la recepción de la reclamación del perjudicado para presentar una oferta motivada cuando concurren los requisitos legales de responsabilidad y cuantificación del daño. Si no puede formularla, debe emitir una respuesta motivada.
Cuando la curación continúa y todavía no es posible determinar el alcance definitivo de las lesiones, el procedimiento contempla pagos a cuenta e información sobre la evolución del expediente. Esto permite atender determinadas necesidades económicas sin equiparar necesariamente el pago provisional a una liquidación definitiva.
El artículo 7 del sistema legal establece que el pago de la cantidad ofrecida no puede condicionarse a una renuncia a futuras acciones cuando la indemnización sea inferior a la legalmente procedente. En cambio, un acuerdo transaccional definitivo que incluya una renuncia válida puede limitar reclamaciones posteriores dentro del alcance pactado.
Antes de firmar, conviene examinar si el documento describe un anticipo, una aceptación parcial o una liquidación definitiva de los daños. Las expresiones utilizadas y las partidas comprendidas pueden tener efectos importantes.
Si la oferta no coincide con la valoración médica, la persona perjudicada puede solicitar informes periciales complementarios. La normativa también contempla la intervención del Instituto de Medicina Legal y Ciencias Forenses en los supuestos previstos, así como mecanismos extrajudiciales de resolución de controversias y la vía judicial.
La intervención pericial complementaria puede dar lugar a una nueva oferta motivada, con los plazos previstos legalmente. No existe, por tanto, obligación de aceptar una cuantía únicamente porque la aseguradora la haya propuesto.
Las principales señales de una valoración prematura son la ausencia de estabilización médica, la existencia de pruebas diagnósticas pendientes, la falta de evaluación de secuelas y la omisión de gastos debidamente acreditables.
Esperar a disponer de esos elementos no significa ignorar los plazos. La prescripción depende de la acción ejercitada y de las circunstancias del expediente, incluidas las actuaciones de reclamación que puedan interrumpirla. Conviene comprobar el cómputo aplicable desde el inicio, especialmente cuando existen lesiones de evolución prolongada.
La decisión debe apoyarse en una valoración médica suficientemente completa y en el contenido exacto del documento que se pretende firmar. Para alcanzar ese punto, las pruebas deben reunirse desde los primeros momentos posteriores al accidente.
¿Cuándo solicitar informes y fotografías para justificar daños tras un choque?
Las fotografías deben tomarse cuanto antes, siempre que hacerlo sea seguro y no interfiera con la asistencia ni con la circulación. Los informes médicos deben obtenerse desde la primera atención y durante toda la recuperación. Los documentos de reparación y peritaje se reúnen cuando se examina el vehículo, preferentemente antes de alterar los daños originales.
La información de la DGT para víctimas de siniestros de tráfico recomienda cumplimentar la declaración amistosa de accidente e incluir los datos de los vehículos, las circunstancias y los daños ocasionados.
El parte amistoso firmado por las partes facilita la tramitación, pero no determina de manera irrefutable la responsabilidad. Cuando existen versiones contradictorias, falta una firma o hay lesiones, pueden adquirir especial importancia el atestado, los testimonios, las fotografías y los informes periciales.
La documentación debe organizarse en dos expedientes relacionados, pero diferenciados. El de daños materiales reúne fotografías, presupuestos, informes del taller y valoración pericial. El de lesiones incluye informes de urgencias, diagnósticos, pruebas complementarias, rehabilitación y documentación de las limitaciones funcionales.
La comunicación a la propia aseguradora también tiene un plazo relevante. El artículo 16 de la Ley de Contrato de Seguro establece, como regla general, siete días desde el conocimiento del siniestro, salvo que la póliza conceda un plazo más amplio. Superarlo no supone automáticamente perder toda indemnización, pero puede tener consecuencias en los términos legalmente previstos.
Lista práctica para preparar un expediente de reclamación
- Fotografía los vehículos, sus matrículas, los daños y el entorno cuando sea seguro hacerlo. Entregable: carpeta con imágenes originales fechadas.
- Recopila los datos de los implicados, testigos y circunstancias del accidente. Entregable: parte amistoso o descripción escrita del siniestro y documentos disponibles.
- Acude a valoración médica cuando existan lesiones y conserva los documentos de asistencia. Entregable: expediente médico ordenado cronológicamente.
- Solicita la inspección y valoración de los daños del vehículo antes de repararlo, cuando sea posible. Entregable: informe pericial o documentación técnica y presupuesto del taller.
- Comunica el siniestro y reúne justificantes de gastos y pérdidas. Entregable: copia de la comunicación a la aseguradora e inventario económico con sus pruebas.
Cuando faltan fotografías iniciales, pueden utilizarse otros elementos disponibles, como testigos, imágenes de cámaras obtenidas lícitamente, registros de ubicación o informes técnicos del taller. Su utilidad dependerá de la fiabilidad y coherencia de las pruebas.
Si el responsable carece de seguro o no puede identificarse, puede intervenir el Consorcio de Compensación de Seguros en determinados supuestos. Sin embargo, los daños exclusivamente materiales causados por un vehículo desconocido no están cubiertos de forma general: deben cumplirse las condiciones legales específicas.
El Consorcio distingue la documentación requerida para daños personales y materiales, y recomienda facilitar la valoración de los daños en los expedientes que le corresponden. La existencia de documentos no garantiza por sí sola la aceptación de una reclamación.
Una recopilación temprana reduce las dificultades para acreditar daños que inicialmente parecen secundarios. Entre ellos se encuentran los gastos de movilidad que aparecen cuando la persona lesionada necesita desplazarse o el coche queda inmovilizado.
¿Cómo justificar taxis y desplazamientos imprevistos tras un siniestro?
Los taxis y otros desplazamientos imprevistos pueden reclamarse cuando constituyen gastos razonables, necesarios y relacionados con el accidente. Para justificarlos conviene conservar recibos e identificar fecha, trayecto, motivo e importe. Los viajes por asistencia médica tienen un fundamento específico en el Baremo, mientras que los derivados de no poder utilizar el vehículo requieren acreditar el perjuicio correspondiente.
El artículo 141.4 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor contempla los desplazamientos efectuados con ocasión de la asistencia sanitaria por lesiones temporales, equiparándolos a los gastos de asistencia sanitaria.
Por ello, los trayectos a urgencias, consultas médicas, pruebas diagnósticas o sesiones de rehabilitación pueden constituir gastos indemnizables cuando se acredita su vinculación con el tratamiento y se cumplen los requisitos de justificación y razonabilidad.
Sin embargo, no todos los viajes en taxi quedan automáticamente cubiertos. La finalidad y necesidad del traslado son relevantes. Un desplazamiento cotidiano que antes se realizaba en coche exige una argumentación distinta, basada en la privación de uso y en las circunstancias concretas de la persona afectada.
La forma más práctica de documentar estos gastos consiste en llevar un registro desde el primer día.
| Finalidad | Prueba del gasto | Justificación complementaria |
|---|---|---|
| Consulta médica | Recibo del taxi o transporte. | Justificante de cita o asistencia. |
| Rehabilitación | Recibos individualizados. | Calendario de sesiones y centro asistencial. |
| Desplazamiento laboral | Factura o justificante del trayecto. | Necesidad del viaje y falta de alternativa razonable. |
| Movilidad por coche inmovilizado | Recibos y relación de trayectos. | Duración de inmovilización y necesidad del transporte. |
Siempre que sea posible, deben solicitarse justificantes con datos suficientes para identificar el servicio. Cuando un recibo no indica el motivo del viaje, puede completarse con la cita médica, el documento laboral o una explicación individualizada.
También debe evitarse reclamar dos veces el mismo perjuicio. Si se solicita el reembolso de taxis y simultáneamente una indemnización por privación de uso del vehículo, hay que identificar qué necesidad cubre cada partida y comprobar que no se solapan.
En casos de movilidad prolongadamente limitada, la proporcionalidad del gasto puede ser objeto de controversia. Resulta útil conservar información sobre alternativas de transporte y explicar por qué no eran adecuadas para las circunstancias concretas.
Esta documentación permite integrar los transportes en la reclamación económica sin confundirlos con los daños del vehículo. La distinción es igualmente importante cuando el propio conductor ha causado desperfectos a un automóvil estacionado.
¿Cómo tramitar un siniestro cuando has golpeado otro vehículo aparcado?
Si has golpeado un vehículo aparcado, debes detenerte de forma segura, comprobar si existen personas afectadas, documentar los daños e intentar identificar y contactar con su propietario. Después, comunica el accidente a tu aseguradora y facilita una descripción fiel de lo ocurrido. La cobertura dependerá de la responsabilidad y de las garantías contratadas.
Cuando el propietario está presente, lo habitual es intercambiar los datos necesarios y, si existe acuerdo sobre las circunstancias, cumplimentar una declaración amistosa. Si el vehículo está desocupado, debe intentarse localizar a la persona responsable de él y facilitar los datos que permitan tramitar el incidente.
Dejar únicamente una nota puede ser insuficiente para garantizar que el propietario reciba la información. Si no se consigue localizarlo, es prudente solicitar orientación a la autoridad competente y dejar constancia de las gestiones realizadas.
Conviene diferenciar las consecuencias jurídicas según la situación. No todo golpe a un vehículo aparcado seguido de una marcha constituye automáticamente un delito de abandono del lugar del accidente. Ese delito exige requisitos específicos relacionados con accidentes que producen determinadas consecuencias personales. Además, pueden existir otras responsabilidades administrativas, civiles o penales según los hechos.
La declaración a la aseguradora debe recoger la fecha, lugar, maniobra, posición de los vehículos y daños observados. Es importante separar los hechos comprobados de las suposiciones y evitar atribuir daños anteriores al incidente.
La responsabilidad civil frente al propietario del vehículo estacionado puede quedar cubierta por el seguro obligatorio cuando concurren sus requisitos. En cambio, la reparación de los daños del propio automóvil causante dependerá de si existe una garantía aplicable, como daños propios, y de sus condiciones.
La ausencia de testigos no impide necesariamente tramitar el expediente. Las fotografías del lugar, los desperfectos compatibles, las declaraciones de los implicados y la inspección pericial pueden ayudar a determinar cómo ocurrió el impacto.
Si el propietario reclama daños adicionales, la aseguradora podrá contrastar su relación con el choque mediante las pruebas disponibles. Esto resulta especialmente importante cuando se discute si determinadas abolladuras o desperfectos ya existían.
A diferencia de un accidente entre dos vehículos que están circulando, puede no existir una declaración amistosa firmada por ambas partes en el momento del incidente. En ese caso, cobran mayor relevancia las comunicaciones documentadas y la posterior valoración de daños.
Una declaración precisa facilita que la aseguradora gestione la reclamación y determine qué garantías intervienen. También permite delimitar las pérdidas económicas relacionadas con la reparación o inmovilización de los vehículos.
Aspectos que conviene tener presentes
- El coste de reparar un vehículo no refleja necesariamente todas las consecuencias económicas de no poder utilizarlo.
- La duración de la inmovilización, los gastos de sustitución y las pérdidas de ingresos deben probarse con documentos distintos.
- Antes de reclamar, hay que identificar si el derecho se fundamenta en una cobertura propia o en la responsabilidad de otro conductor.
¿Qué pérdidas económicas pueden reclamarse cuando un accidente impide utilizar el coche?
Cuando un accidente impide utilizar el coche, pueden reclamarse determinados gastos de movilidad, costes de sustitución, pérdidas de ingresos y otros perjuicios económicos acreditados. La procedencia de cada concepto depende de la responsabilidad, la necesidad del gasto, la prueba disponible y las garantías aplicables. No existe una indemnización diaria universal por cada jornada sin vehículo.
La privación de uso se refiere al perjuicio derivado de no poder disponer del vehículo durante un período razonable de reparación o sustitución. Su valoración depende de las circunstancias y del daño efectivamente acreditado. Puede apoyarse, entre otros elementos, en los gastos de transporte alternativo o en la necesidad justificada de disponer de otro automóvil.
El lucro cesante corresponde a ingresos o beneficios que se han dejado de obtener como consecuencia del siniestro. Puede resultar especialmente relevante cuando el vehículo es necesario para desarrollar una actividad profesional.
Ambos conceptos no son intercambiables. Una persona puede necesitar un coche para desplazarse al trabajo sin haber sufrido una pérdida directa de ingresos. En cambio, un profesional que deja de prestar servicios por no disponer de su vehículo puede tener que acreditar una reducción económica concreta.
En el caso de lesiones temporales, el Baremo regula específicamente el lucro cesante asociado a la pérdida o disminución de ingresos netos del trabajo personal. La pérdida de beneficios empresariales por inmovilización del vehículo requiere un análisis propio de la responsabilidad y del perjuicio patrimonial acreditado.
Los documentos necesarios varían según la pérdida reclamada.
| Perjuicio | Documentación útil | Aspecto que debe acreditarse |
|---|---|---|
| Privación de uso | Entrada y salida del taller, peritaje y comunicaciones sobre la reparación. | Duración razonable y consecuencias de no disponer del coche. |
| Vehículo de sustitución | Contrato de alquiler, factura y justificante de pago. | Necesidad, duración y coste razonable. |
| Lucro cesante | Facturas, contratos, registros contables y declaraciones económicas. | Ingresos o beneficios netos perdidos y relación causal. |
| Desvalorización del vehículo | Informe técnico comparativo y documentación de reparación. | Pérdida real de valor que subsiste tras la reparación. |
| Gastos de reclamación | Facturas de peritos o profesionales y condiciones de la póliza. | Procedencia del reintegro según la cobertura o el régimen jurídico aplicable. |
La duración de la inmovilización debe estar suficientemente justificada. No todos los retrasos administrativos o de reparación generan automáticamente una compensación por el período completo. Es útil conservar las fechas de entrada en el taller, inspección, autorización de reparación, solicitud de piezas y entrega efectiva del vehículo.
La desvalorización comercial después de una reparación tampoco se presume en todos los accidentes. Debe demostrarse que el vehículo conserva una pérdida económica objetiva vinculada al daño reparado.
En cuanto a los gastos de abogado y perito, su posible recuperación depende del procedimiento, de las normas aplicables y de las coberturas contratadas. No todos los honorarios de profesionales elegidos libremente son reembolsables sin límites.
Para decidir contra quién reclamar, conviene separar dos situaciones. Si se recurre a la propia póliza, el derecho depende de sus garantías, exclusiones, límites y posibles franquicias. Si se reclama a la aseguradora del responsable, la petición se fundamenta en los perjuicios indemnizables derivados de su responsabilidad civil.
Estas vías pueden relacionarse, pero no deben confundirse. La existencia de una cobertura propia no transforma automáticamente cualquier gasto en indemnizable frente a terceros, ni la ausencia de una garantía facultativa elimina por sí sola una posible reclamación contra el responsable.
Antes de presentar la reclamación definitiva, prepara un inventario separado de daños personales, reparación del vehículo, efectos personales, gastos y pérdidas de ingresos. Adjunta a cada partida su justificante, comprueba posibles duplicidades y solicita una revisión profesional cuando existan discrepancias médicas, económicas o jurídicas relevantes.
¿Se puede reclamar una lesión si el dolor aparece después del accidente?
La aparición posterior de síntomas no excluye automáticamente una reclamación, pero exige acreditar su relación causal con el accidente. Es importante acudir a valoración médica cuando se manifiesten, explicar cuándo comenzaron y conservar informes y pruebas. El Baremo contempla criterios de causalidad que deben examinarse según la lesión y las circunstancias, por lo que una atención tardía puede dificultar su acreditación.
¿Quién paga los daños cuando el conductor responsable no tiene seguro?
El Consorcio de Compensación de Seguros puede intervenir en los supuestos legalmente previstos, incluidos determinados accidentes causados por vehículos sin seguro. La documentación y la cobertura dependen del caso. Para conocer los requisitos puede consultarse la solicitud de indemnización ante el Consorcio de Compensación de Seguros. Debe distinguirse este supuesto del accidente causado por un vehículo desconocido, cuya cobertura de daños materiales es más limitada.
¿Es obligatorio aceptar el peritaje realizado por la aseguradora?
No es obligatorio compartir las conclusiones del perito de la aseguradora. La persona perjudicada puede aportar documentación técnica o médica que justifique su discrepancia y utilizar los mecanismos de contraste que procedan. En lesiones personales, la normativa contempla informes periciales complementarios. El procedimiento concreto depende del tipo de daño, de la póliza y de la vía de reclamación utilizada.
¿Qué ocurre si aparecen nuevos daños en el coche durante la reparación?
Conviene comunicar los desperfectos adicionales antes de repararlos, pedir al taller que documente su descubrimiento y solicitar una ampliación de la valoración cuando proceda. El informe debe explicar por qué los daños detectados son compatibles con el accidente. Su inclusión en la indemnización dependerá de que se acredite la relación causal y la responsabilidad o cobertura correspondiente.
¿Se puede reclamar una indemnización sin conservar el parte amistoso?
La falta de un parte amistoso no impide necesariamente reclamar, aunque puede complicar la prueba de las circunstancias del accidente. Pueden utilizarse atestados, fotografías, declaraciones de testigos, comunicaciones entre implicados e informes periciales. La suficiencia de esos elementos dependerá de su coherencia y de los hechos que deban demostrarse.